
 交易所排行
 交易所排行榜
 24小时成交排行榜
 人气排行榜
 交易所比特币余额
 交易所资产透明度证明
 去中心化交易所
 资金费率
 资金费率热力图
 爆仓数据
 清算最大痛点
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比
 ETF追踪
 索拉纳ETF
 瑞波币ETF
 香港ETF
 比特币持币公司
 加密资产反转
 以太坊储备
 HyperLiquid钱包分析
 Hyperliquid鲸鱼监控
 大额转账
 链上异动
 比特币回报率
 稳定币市值
 期权分析
 新闻
 文章
 财经日历
 专题
 钱包
 合约计算器


 账号安全
 资讯收藏
 自选币种
 我的关注
大V推荐
-
 @>CoinMarketCap
"#CMC 是全球最值得信赖的加密货币数据与洞察平台。对加密货币有疑问吗?问问 cmc.ai"
@CoinMarketCapCoinMarketCap
@CoinMarketCap"#CMC 是全球最值得信赖的加密货币数据与洞察平台。对加密货币有疑问吗?问问 cmc.ai"
-
 @>cryptodotnews
"您的一站式加密货币与Web3资讯源\n\nTelegram: t.me/cryptodotnews"
@cryptodotnewscryptodotnews
@cryptodotnews"您的一站式加密货币与Web3资讯源\n\nTelegram: t.me/cryptodotnews"
-
 @>paoloardoino
P2P峰会 在中心化大型科技公司的后院
@paoloardoinopaoloardoino
@paoloardoinoP2P峰会 在中心化大型科技公司的后院
-
 @>marktowin8
【一图流】币安钱包的预测Alpha任务,预测50u第二天Alpha加5分【注意】近期可能有打新Pre-TGE(合约已部署,时间
@marktowin8marktowin8
@marktowin8【一图流】币安钱包的预测Alpha任务,预测50u第二天Alpha加5分【注意】近期可能有打新Pre-TGE(合约已部署,时间
-
 @>HypernativeLabs
RPC不稳定性既是检测问题,也是运行时间问题。我们已经在生产环境中运行Smart Router,因为在实时捕获威胁时,一
@HypernativeLabsHypernativeLabs
@HypernativeLabsRPC不稳定性既是检测问题,也是运行时间问题。我们已经在生产环境中运行Smart Router,因为在实时捕获威胁时,一
最近活跃
-
 @>KyleReidhead
为什么纳斯达克的估值像疫情最严重时期那样便宜?回想一下,当时经济完全关闭,病毒在全球蔓延并夺去数百万人的生
@KyleReidheadKyleReidhead
@KyleReidhead为什么纳斯达克的估值像疫情最严重时期那样便宜?回想一下,当时经济完全关闭,病毒在全球蔓延并夺去数百万人的生
-
 @>bwenews
AggrNews: MICROSTRATEGY OFFICIALLY REMOVED FROM MSCI INDEXES STARTING END OF MONTH: FILING AggrNews:
-
 @>elympics_ai
结果不必说服获胜的玩家。它必须说服失败的一方。在Elympics上,结果附带链上的证明和可与之核对的回放,因此有
@elympics_aielympics_ai
@elympics_ai结果不必说服获胜的玩家。它必须说服失败的一方。在Elympics上,结果附带链上的证明和可与之核对的回放,因此有
-
 @>Crypto_Briefing
-暂无简介-
-
 @>econoar
与此同时,加密货币仍在自我陶醉
KyleReidhead
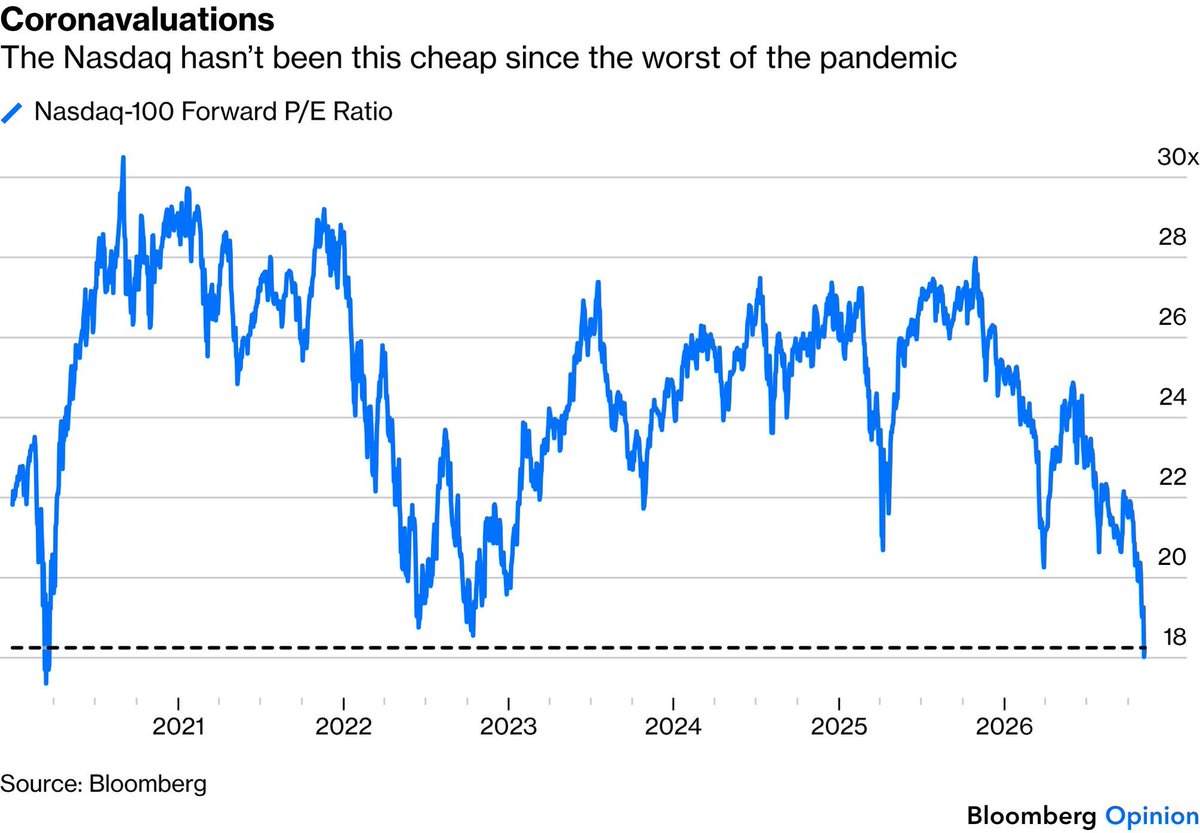
为什么纳斯达克的估值像疫情最严重时期那样便宜?回想一下,当时经济完全关闭,病毒在全球蔓延并夺去数百万人的生
Saylor是买在顶峰卖在谷底的王者
回想一下,当时经济完全关闭,病毒在全球蔓延并夺去数百万人的生命...
我们比2022年更便宜,那一年是长达一年的熊市,通胀率高达9.1%,美联储将基金利率提高至5.25%
要么:
市场认为对明年2027年的盈利预期太高了
或者,价格被超卖,恐惧被完全夸大了
我选择后一种情况
唯一其他可能的原因是由于AI的颠覆性影响导致的倍数收缩...
唯一的问题是,如果确实如此,SaaS和其他可能受到颠覆的行业出现倍数收缩是有道理的,但这不应该影响到推动AI颠覆的公司(基础设施、模型等)
事实上,它们的倍数应该更高
无论如何,我认为市场对AI基础设施的恐惧被夸大了,市场将大幅上涨!
gg bears
Saylor是买在顶峰卖在谷底的王者
Saylor是买在顶峰卖在谷底的王者
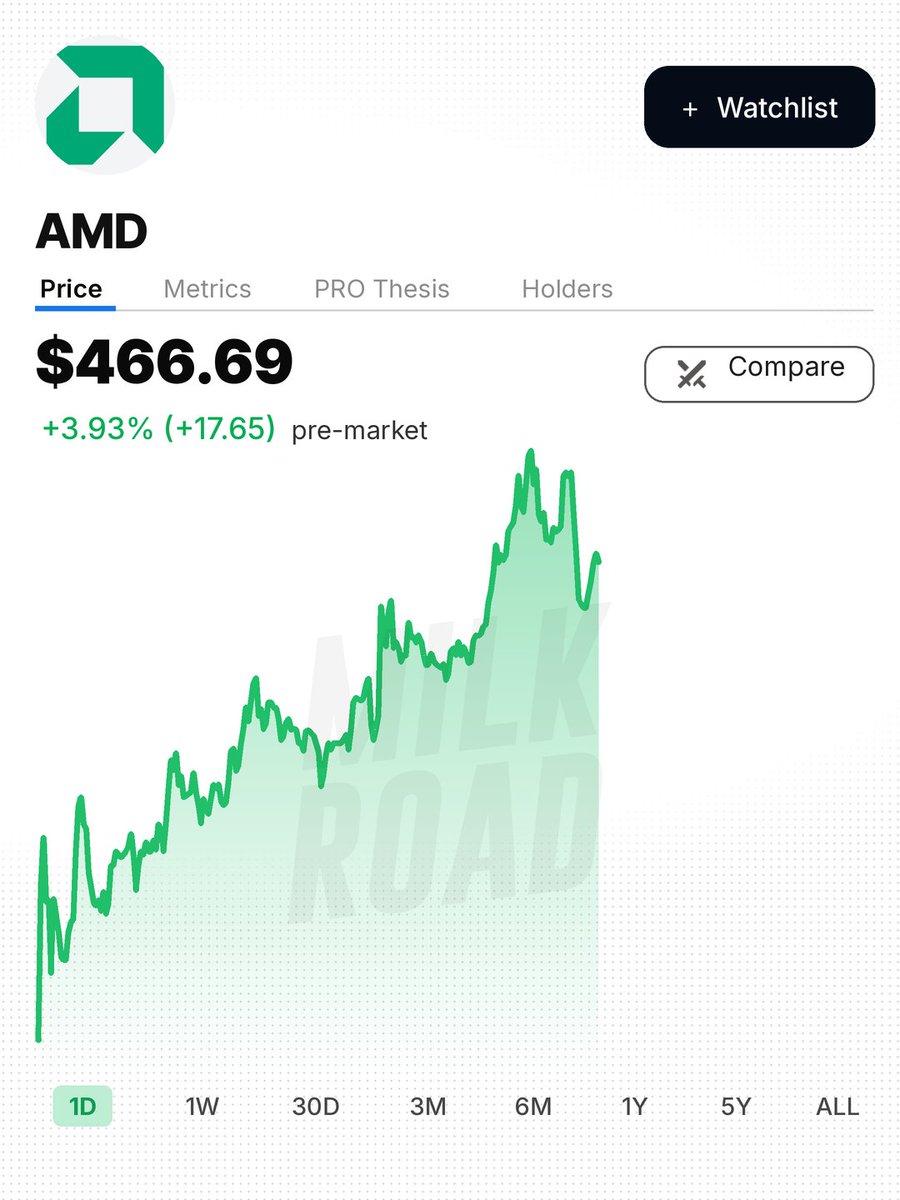
Rick Schafer刚刚将其评级从跑输大盘上调至跑赢大盘,目标价600美元,在另一次看涨的财报电话会议之后,称AMD是一个持久的AI计算供应商
他预计2027年数据中心收入增长135%,到2027年数据中心将占总销售额的约85%,拥有约3 GW的AI算力,到2028年约为4 GW,随着OpenAI、Meta和Anthropic的扩张
Saylor是买在顶峰卖在谷底的王者
Saylor是买在顶峰卖在谷底的王者
认为民主党能(甚至愿意)阻止这列火车的想法极其短视。
政客们关闭它的概率为0%,而他们利用威胁来对其征税的概率为100%。
数据中心建设支出同比激增90%,而所有其他建筑类别合计下降了7.8%。
这就是正在发生的一切,而在政治背后,对算力的需求只有加速增长。
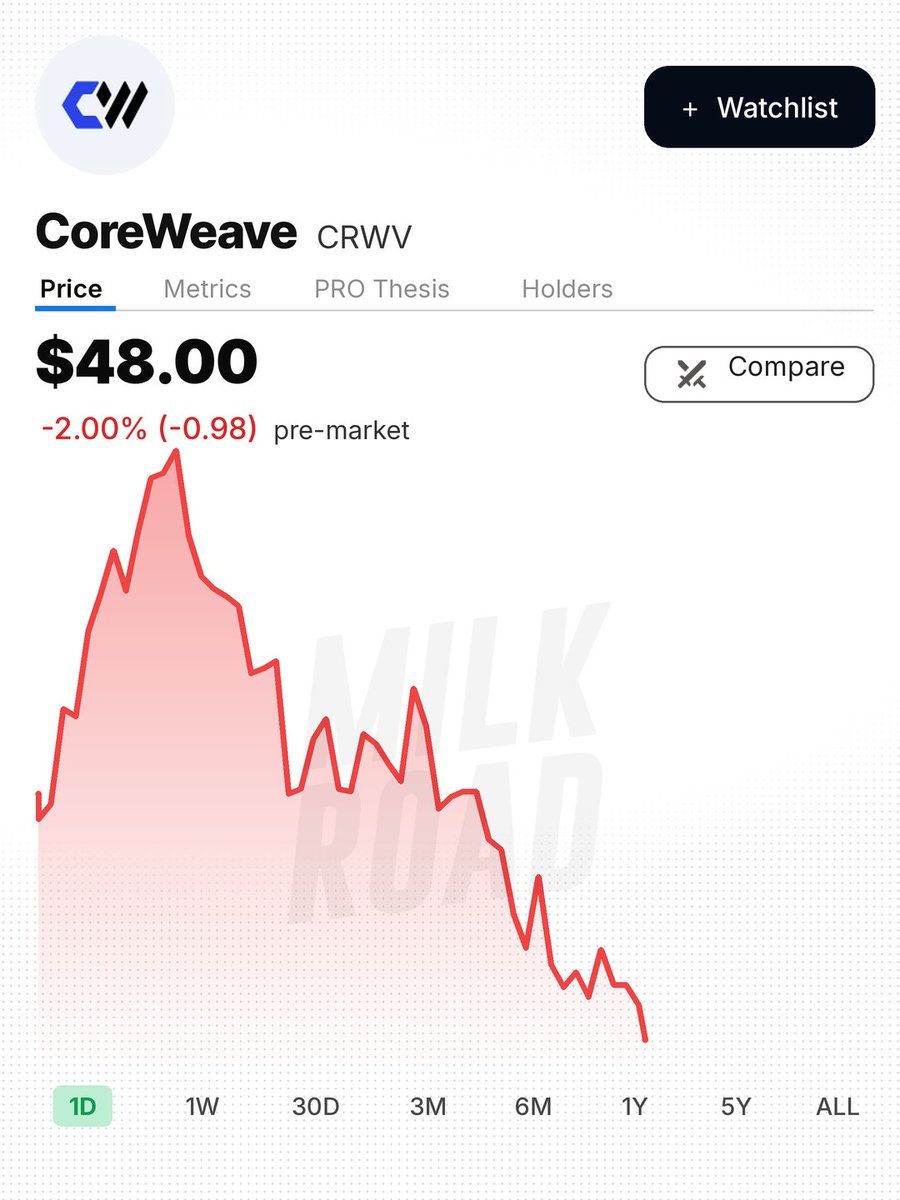
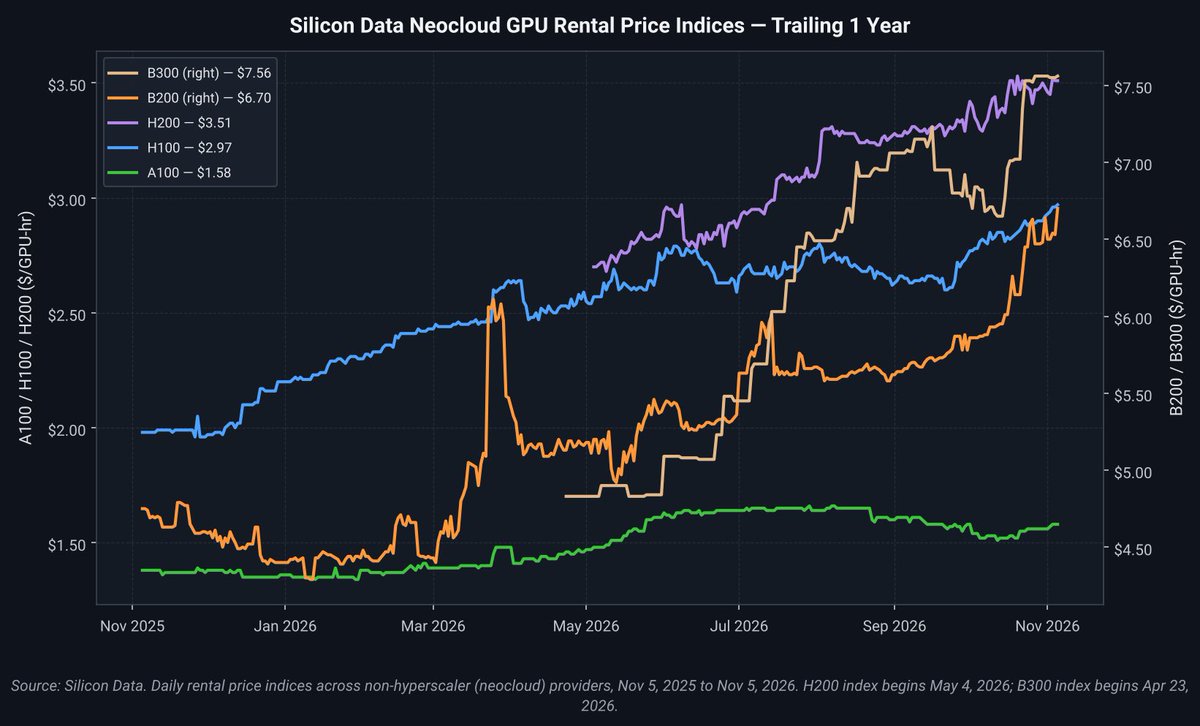
过去一年中,H100和B200等新型GPU的租赁价格一路攀升,与此同时,几乎所有提供算力的公司在过去几个月的股价都下跌了50%。
现在这些股票还有比这更好的布局吗?我认为自从解放日或战争开始以来,我们从未有过这么好的机会。
如果你想看我如何为此进行仓位配置,请查看我这里的实时投资组合:
Saylor是买在顶峰卖在谷底的王者
Saylor是买在顶峰卖在谷底的王者
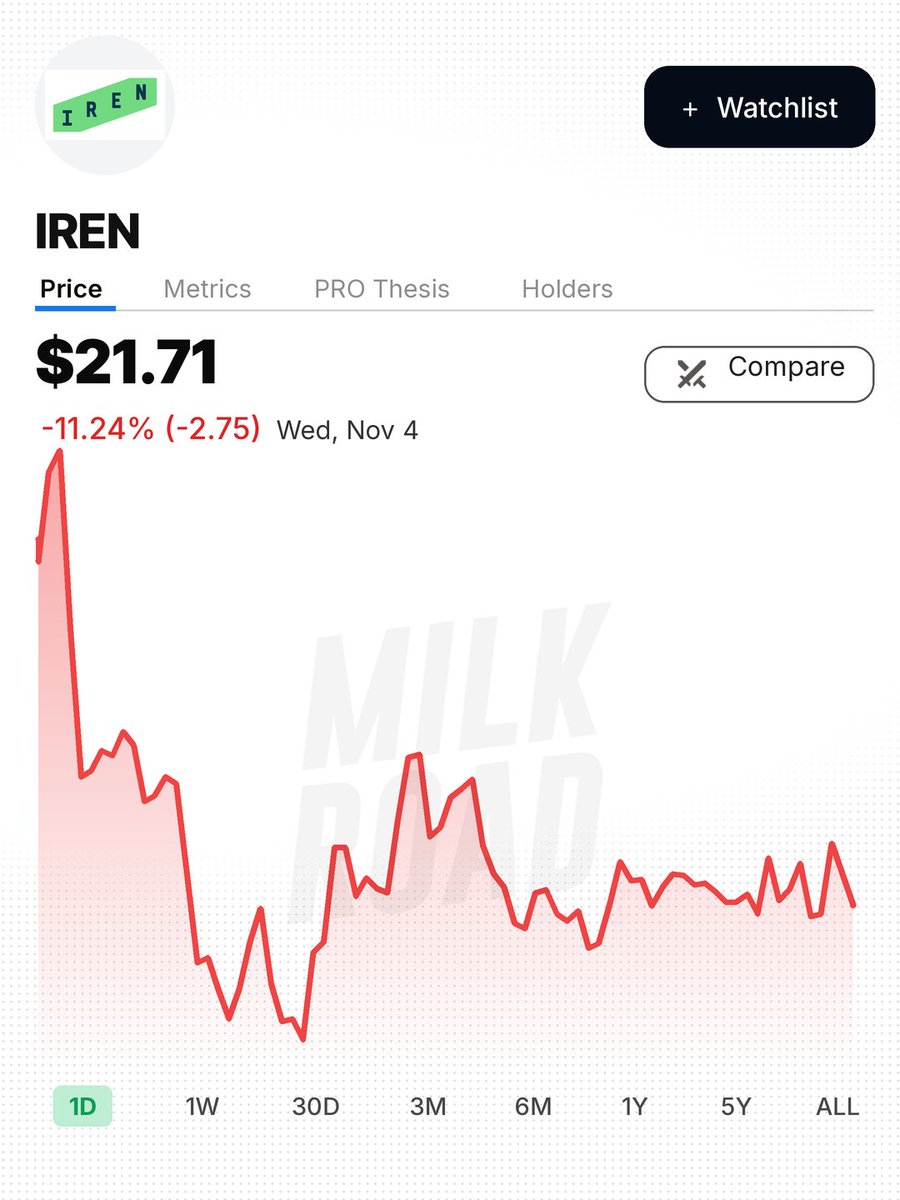
Bernstein在Gina Hinojosa击败Greg Abbott后将其目标价从100美元降至55美元。B. Riley于10月30日将其目标价从91美元降至64美元,因为利率上升使得新建设的融资成本更高
Bernstein的调降与德克萨斯州有关。该州是AI数据中心的争夺焦点,占美国在建数据中心的25%
在它覆盖的矿企转型AI开发商中,超过50%的电力组合位于德克萨斯州,IREN、Riot和Cipher受冲击最大
它预计9月的电网连接暂停和环境许可仍将维持,任何数据中心立法陷入僵局,并指责高借贷成本拖累AI企业
B. Riley的调降与融资有关。它认为市场对未来管道容量的估值接近零,并将开发阶段的资本成本视为永久定价,尽管建设融资可作为过渡资本而非永久资本
Bernstein仍表示这些公司拥有获批的吉瓦级容量,这可能被视为稀缺且有价值,而B. Riley称此次回调是一个有吸引力的买入机会
Saylor是买在顶峰卖在谷底的王者
花旗维持对这两只股票的买入评级,目前CoreWeave的目标价为128美元,Nebius为265美元
这仍然意味着从现在起有138%和75%的上涨空间
花旗预计第三季度将展现“持续无法满足的需求背景”,投资者关注点仍集中在融资上
Saylor是买在顶峰卖在谷底的王者
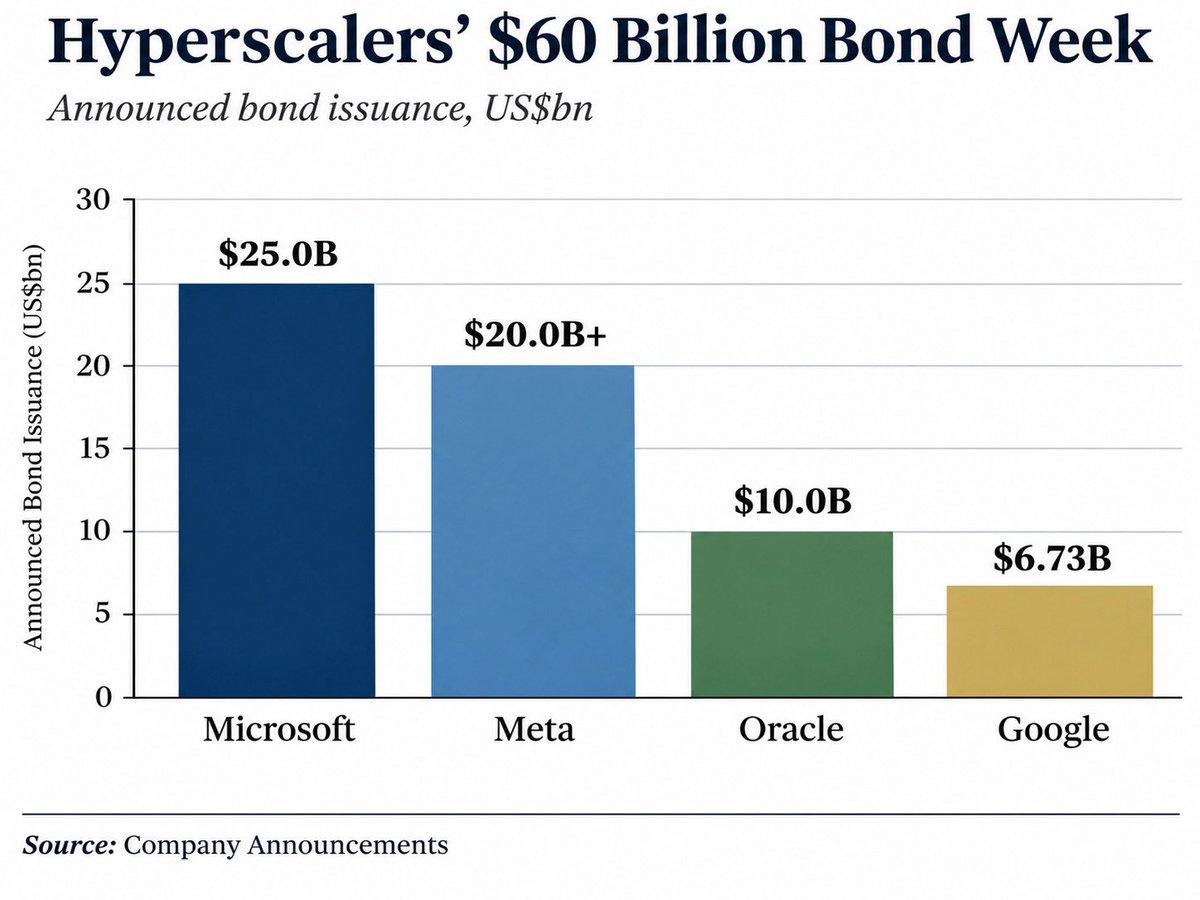
他们在短短一周内筹集了$60B,且其自由现金流已为NEGATIVE
显然,全球最大公司坚信AI将带来回报并在另一端实现BIG利润
市场视此为酝酿中的泡沫和令人恐惧的事物,我却将其视为最了解AI使用、需求及走向的公司投下的信任票
这些是全球最聪明且财务最稳定的公司,他们对整个科技和基础设施领域的洞察远超任何分析师
若只有一家这么做,你或许可以争论。但当所有超大规模云厂商在同一时间做完全相同的事时,做空他们真的很难
结论:我们将走高,只是市场尚未相信
Saylor是买在顶峰卖在谷底的王者
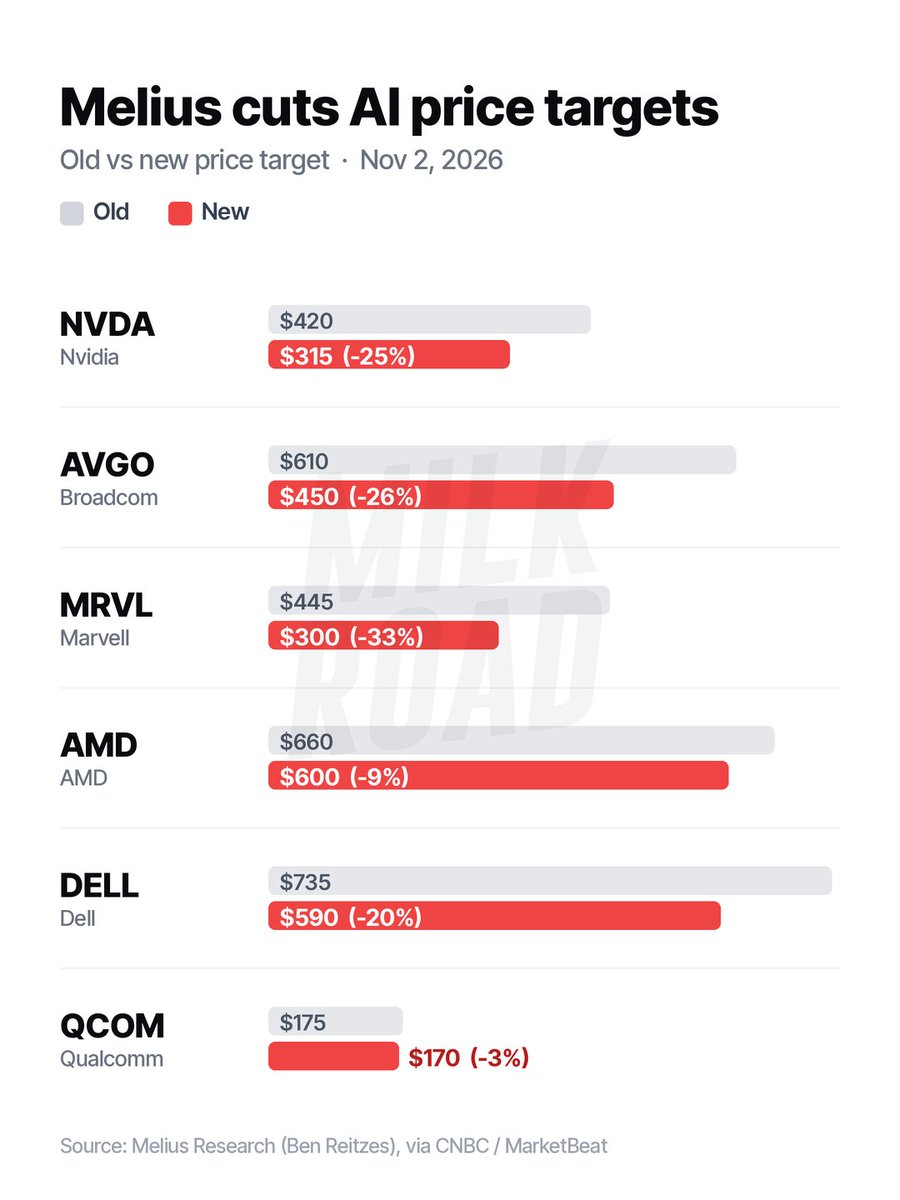
他们的理由是:“由于建设将在2028年之前配备更多的后盾,估值倍数可能继续承压”
Ben Reitzes走得更远:“至少5家市值超过万亿美元的公司必须发行数千亿美元的证券。纸张数量如此之大,已成为AI交易的主要风险”
担忧的不是需求,而是为这一建设提供资金需要多少债务。有趣的是,这些股票仍被视为买入,只是上涨空间比之前小
Saylor是买在顶峰卖在谷底的王者
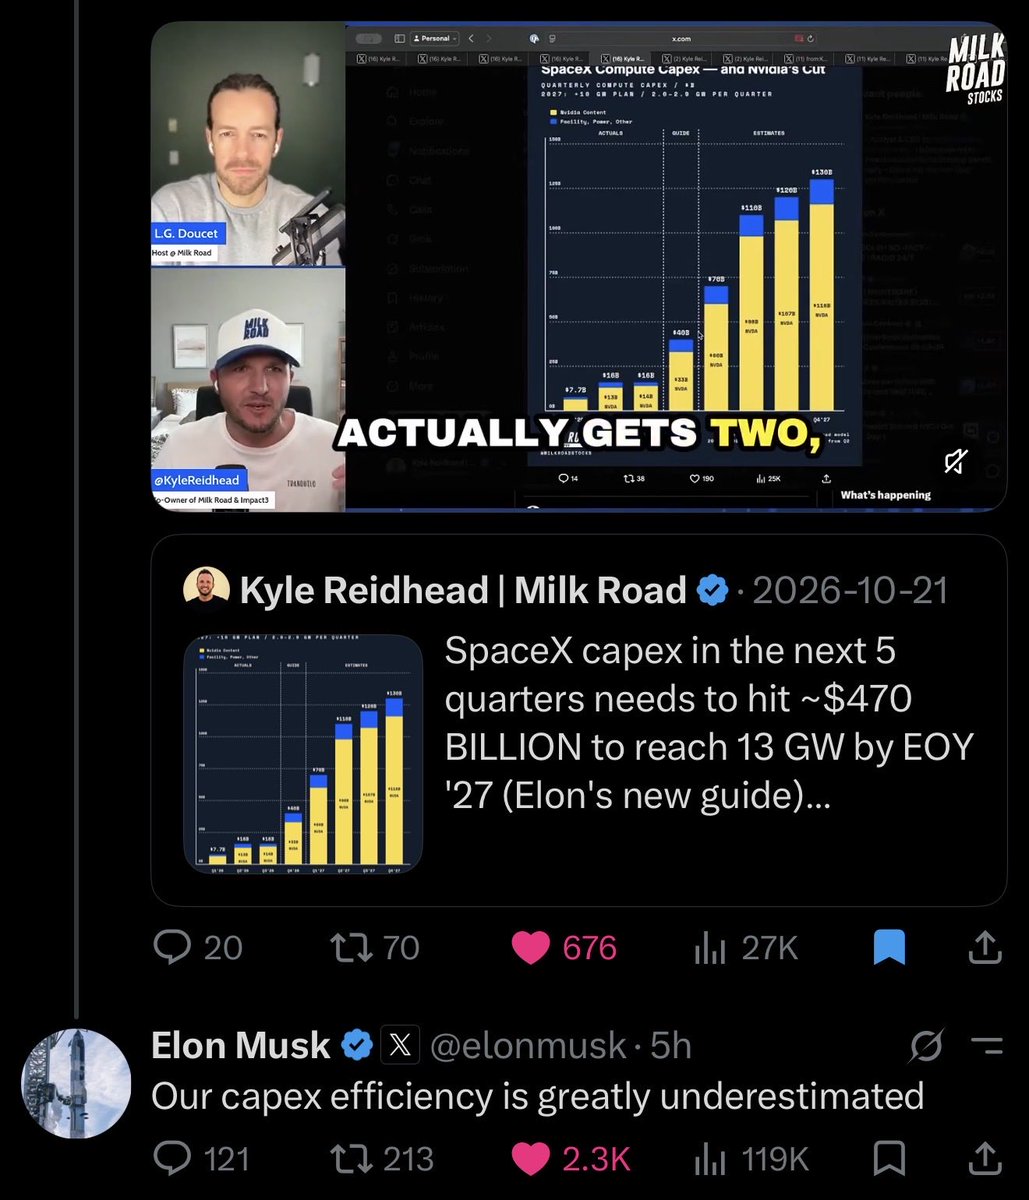
Elon刚刚介入并表示他们的资本支出效率被低估了
我的估计基于每GW $30b,然后是Vera Rubin的$45B
不确定Elon计划如何在不出产自己的涡轮叶片的情况下降低成本……但期待下一次财报电话会议了解更多
如果他们能在60-90天内以低于$30B的成本建造1GW,并立即以每年$50-$60B的价格出租,这里的数字简直疯狂
Saylor是买在顶峰卖在谷底的王者
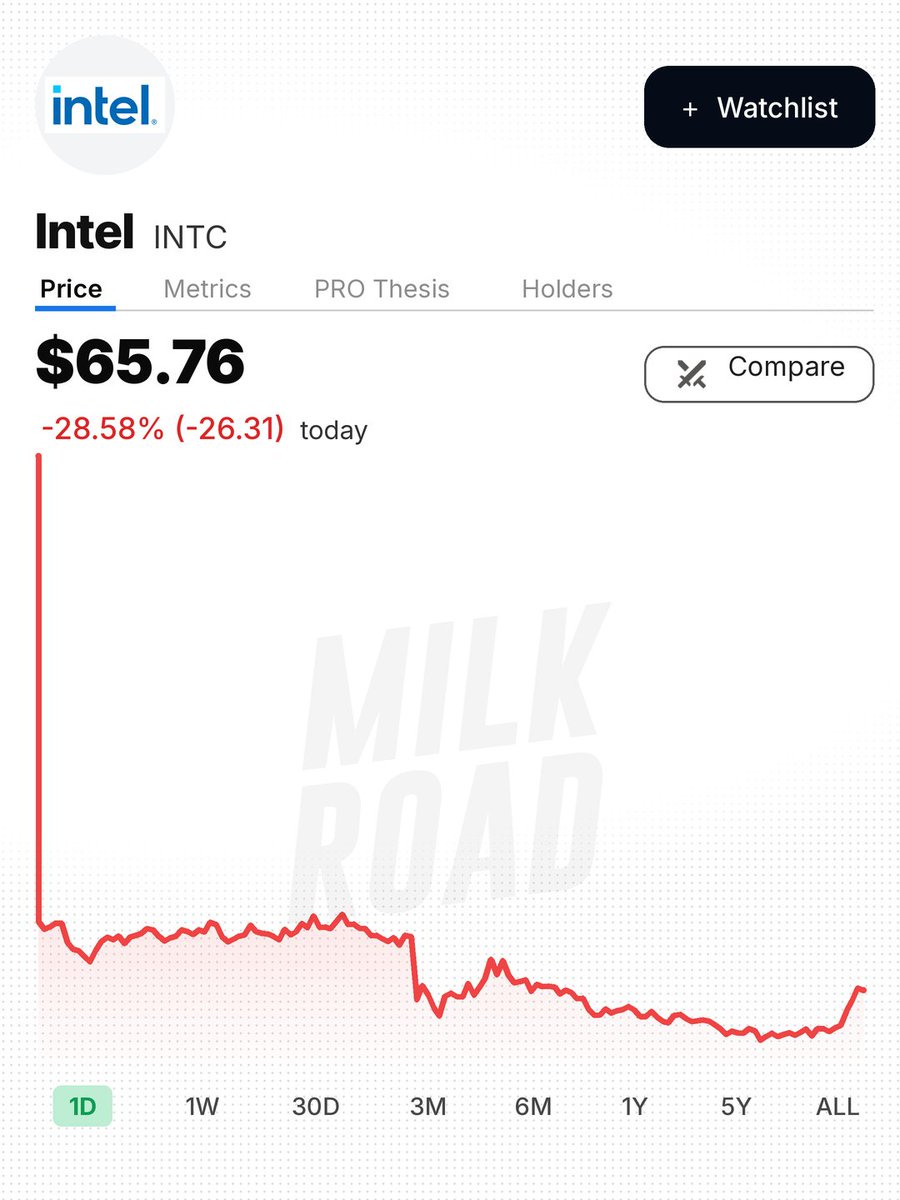
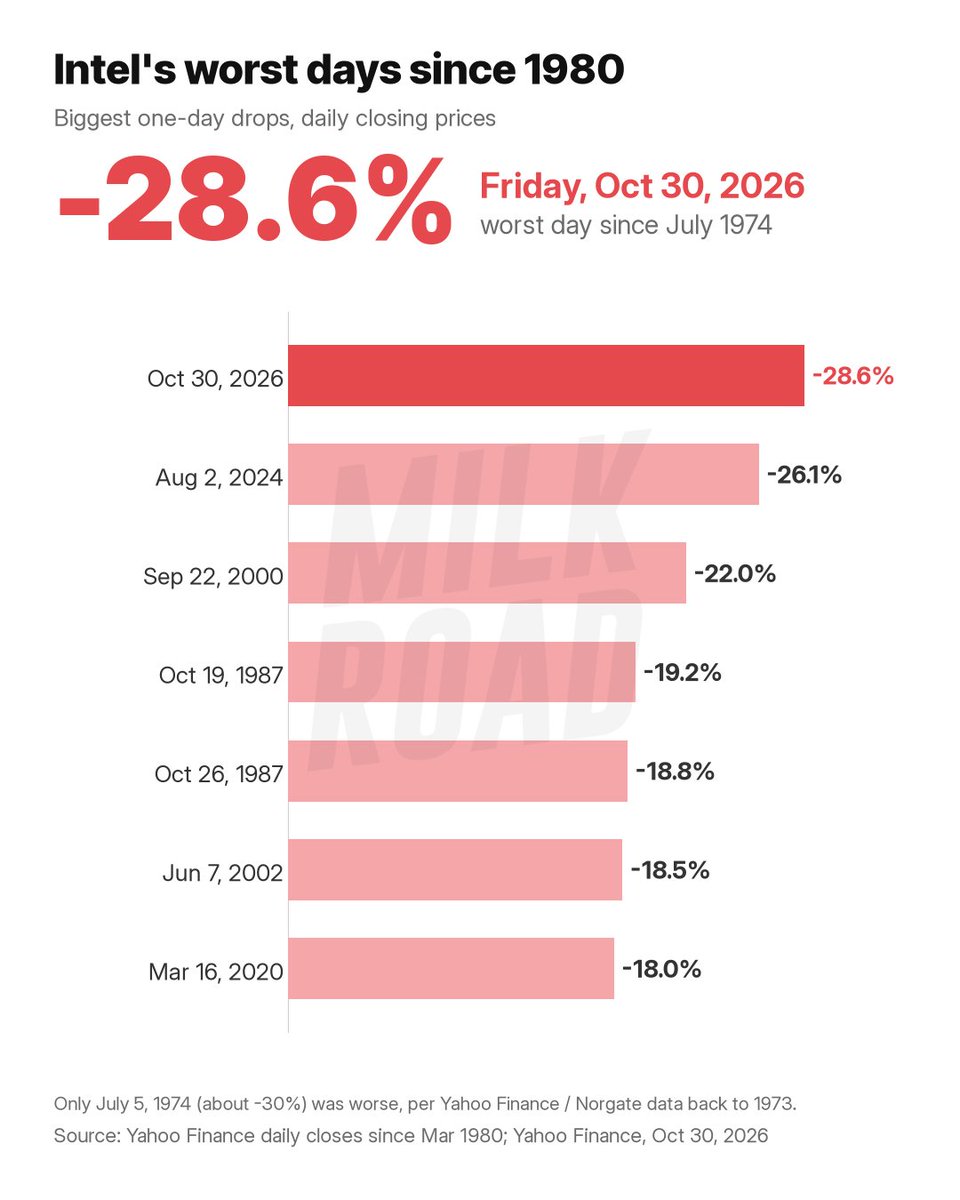
周五股价暴跌28.6%,单日蒸发约1400亿美元市值
美国政府持股一天内损失近120亿美元
Q3业绩其实尚可,EPS超预期且数据中心增长78%。问题出在指引上:
1. Q4营收预期150亿-160亿美元,低于预期的170.7亿美元
2. Q4 EPS预期0.25美元,低于预期的0.43美元
3. 毛利率约38%
4. PC芯片收入下降20%多,预计2026年PC出货量将下降12%,2027年下降10%
此外,其以色列晶圆厂爆炸事故导致2名工人死亡,将造成约3亿美元的Q4营收损失
Bernstein的评论:“(用一个词来说)太糟了”
即便经历这一切,Intel今年仍上涨78%
Saylor是买在顶峰卖在谷底的王者
幸好我在9月将投资组合的现金比例提高到了20%
目前正在疯狂抄底,尽管到处都是一片血腥
在这里查看我的实时投资组合:
Saylor是买在顶峰卖在谷底的王者
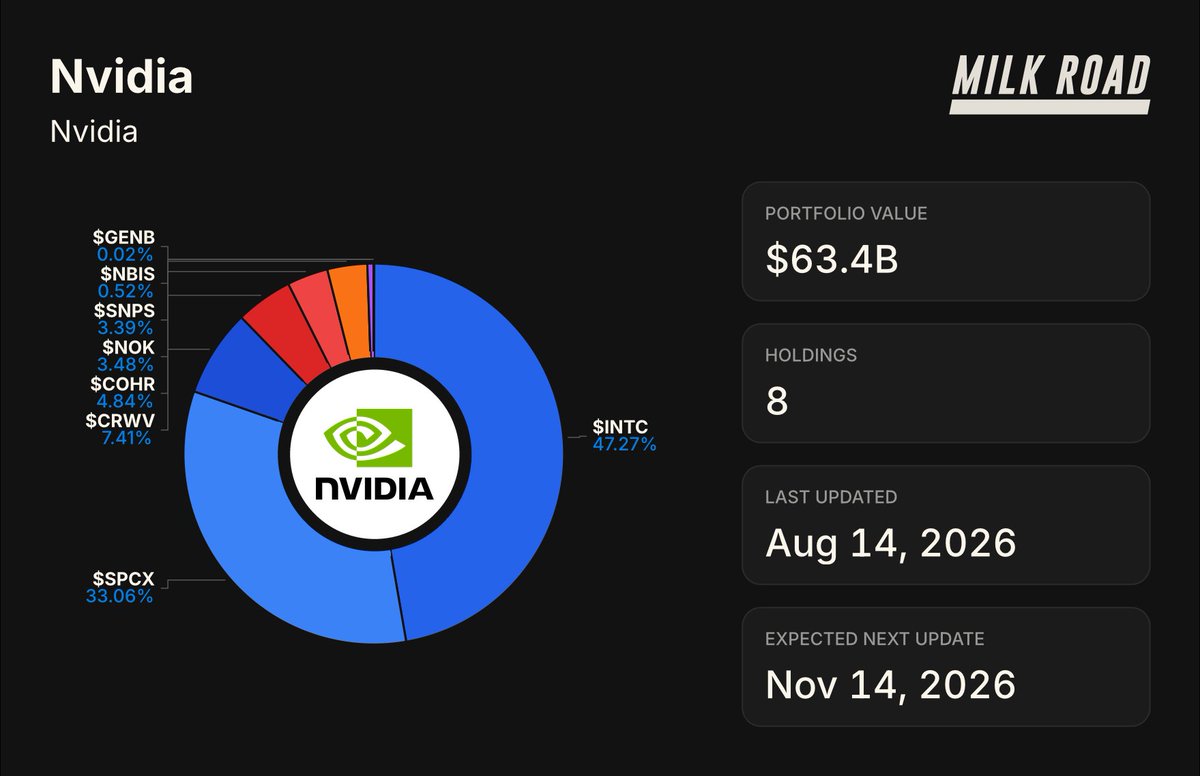
他们拥有2.15亿股,峰值约为$31B。今天之后,该投资现在下跌了约$14B
公平地说,他们确实在$24/股买入,所以总体而言他们仍然上涨了将近3倍
但目前NVIDIA公司正在受到重创,当你结合Coreweave、Nebius、Intel和其他公司的结果来看
在这一点上,只有$SPXC通过这场市场崩盘给他们带来了一些力量!
Saylor是买在顶峰卖在谷底的王者
Saylor是买在顶峰卖在谷底的王者
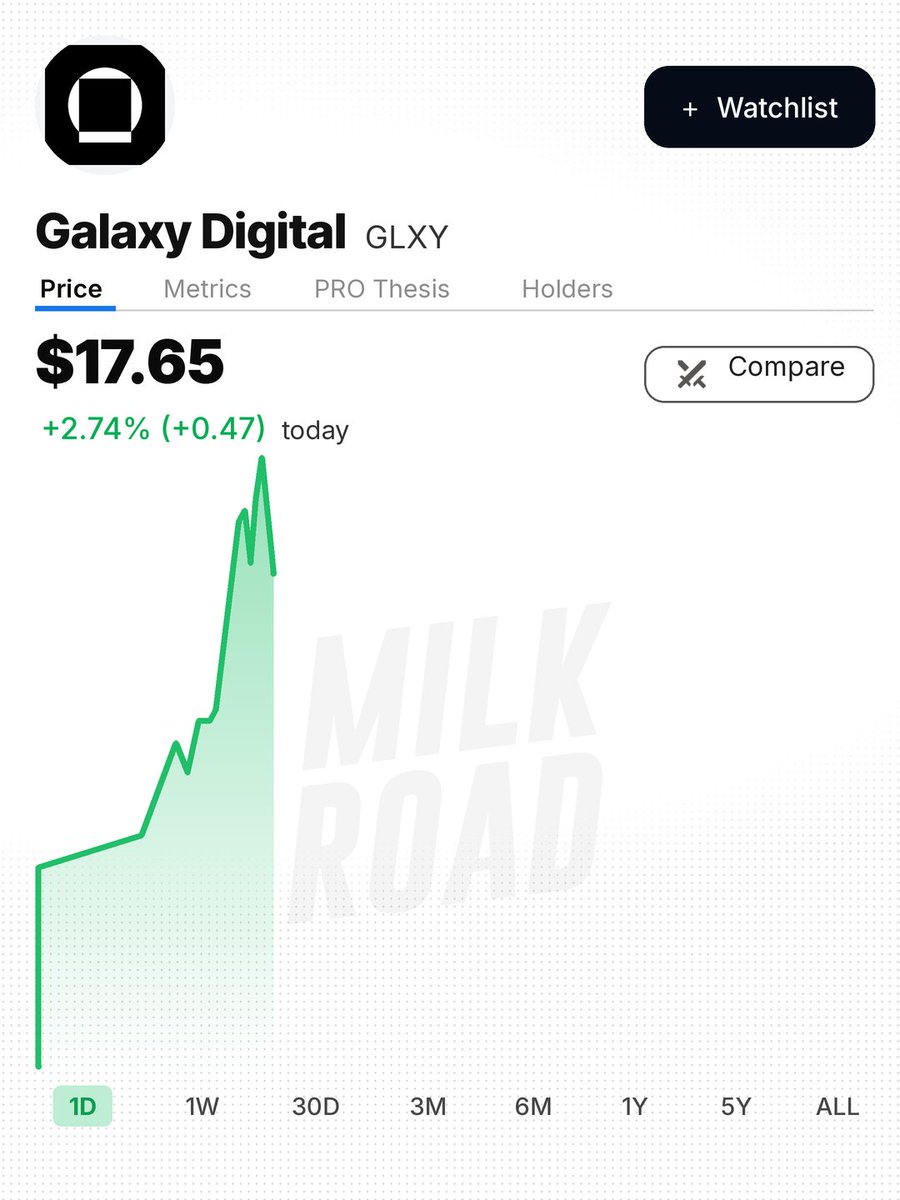
新目标价为20.50美元,低于此前的24美元,评级维持中性
他们认为这是全面超预期且运营趋势令人鼓舞,但对数据中心业务存在“利弊权衡”
他们逐步看好 Galaxy 将830MW Helios第二阶段合同签约给投资级交易对手方
此次下调源于其分部加总估值法,乘数向前滚动一个季度
所有这一切发生在该股昨日上涨10%且盘前继续上涨之后!
Saylor是买在顶峰卖在谷底的王者
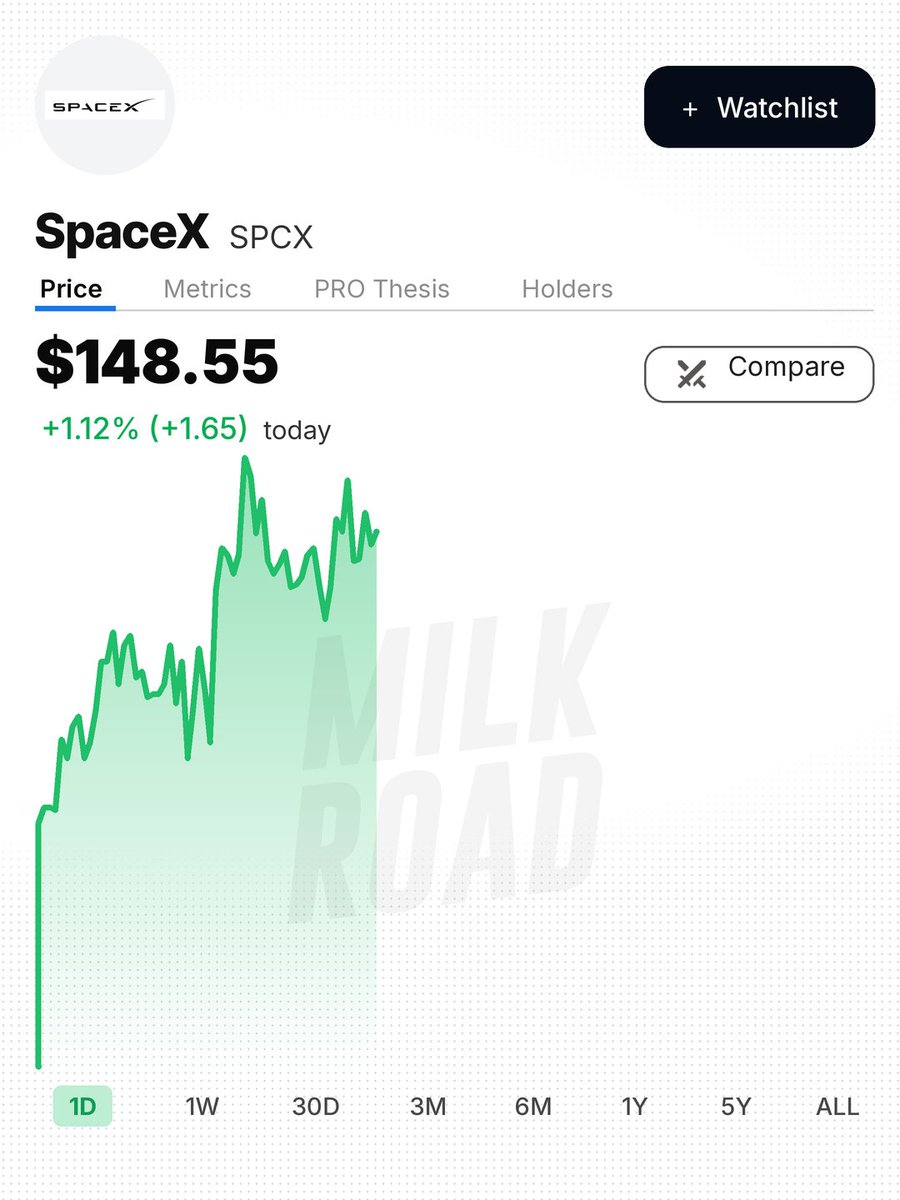
“我们认为未来几个季度的预测可能仍然偏低,SpaceX利用算力优势实现更好推理的能力未被充分认可”
他们上调目标价至250美元,维持买入评级
他们指出的主要优势是成本。由于SpaceX垂直整合,其建造算力的成本约为每GW 350-360亿美元,而行业其他公司约为每GW 500亿美元
并计划在2027年底前上线约10 GW的新算力。定价也强劲,因为算力非常稀缺,迫使客户以更高费率提前续约
DB现在预计2026年收入为507亿美元(从497亿美元上调),调整后每股收益为1.54美元(从1.48美元上调)
Saylor是买在顶峰卖在谷底的王者
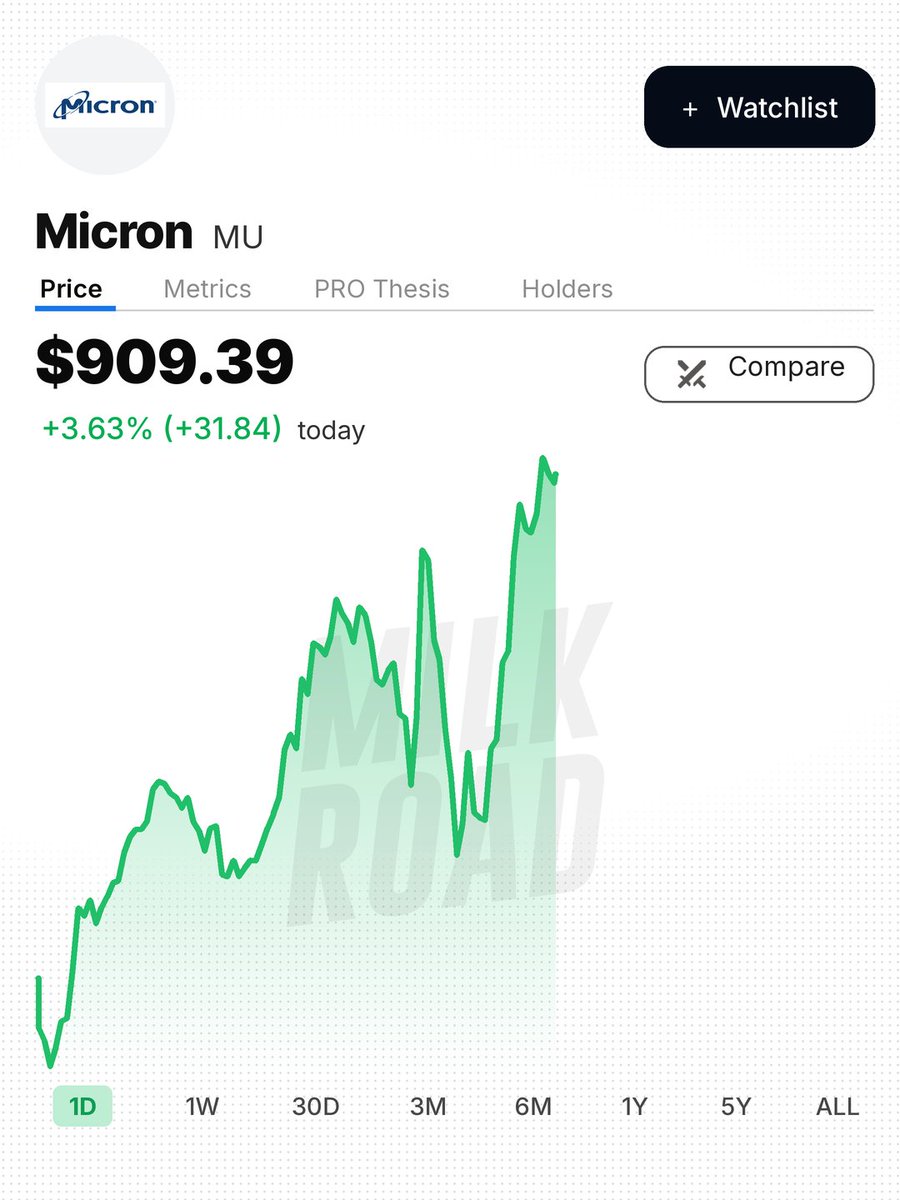
他们在上周与美光的COO、CTO和CFO会面后,维持了$1,550的目标价,并对内存业务持更加积极的态度
主要原因是供应协议。长期合同现在持续约5年,超过2030年,而之前是1年或更短。这些协议附带承诺的产量、财务承诺以及高于上一周期峰值的价格下限
美光约35%的销售已经涵盖在这些协议中,目标是在2030年前达到50%
BofA还预计2027-28年的供应将更加紧张。由于供应不足而非算力、土地或电力限制,AI系统已经开始搭载更少的内存
现金流巨大,BofA估计2027-28年每年自由现金流将达到1500-2000亿美元,回购将在12月9日加速(授权约350亿美元)
Saylor是买在顶峰卖在谷底的王者
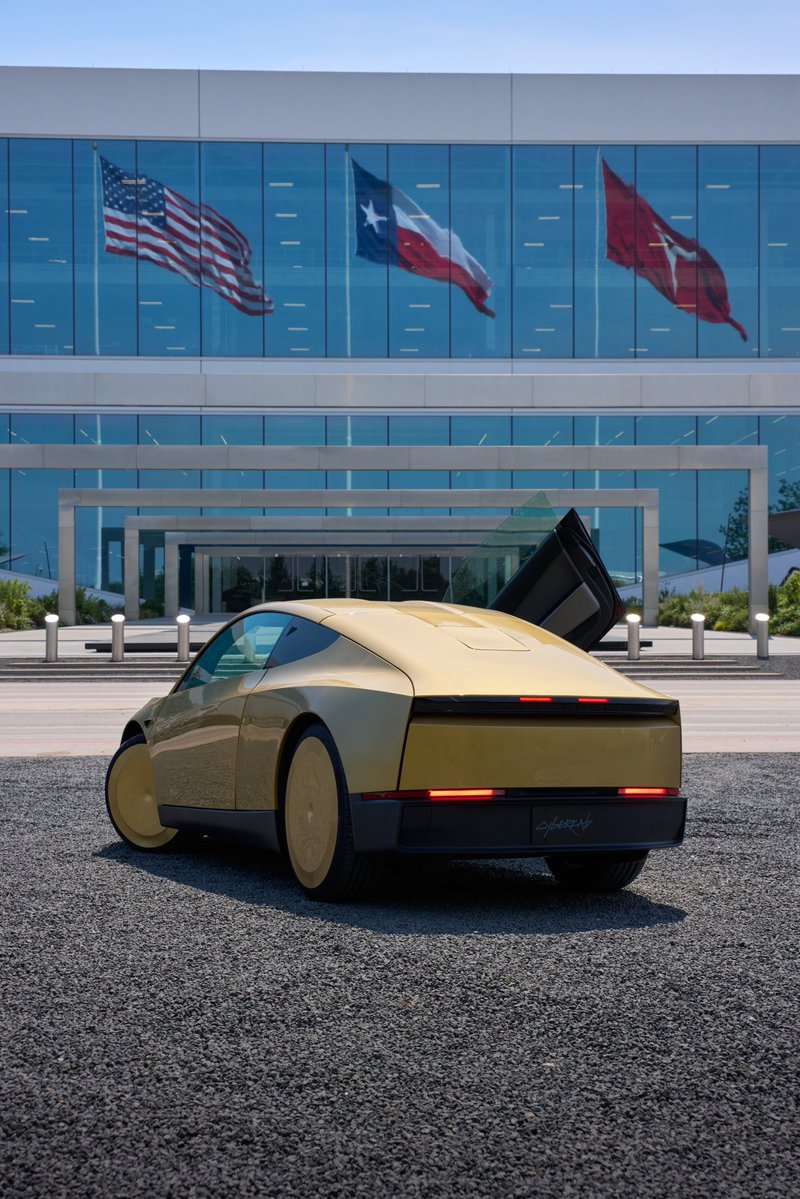
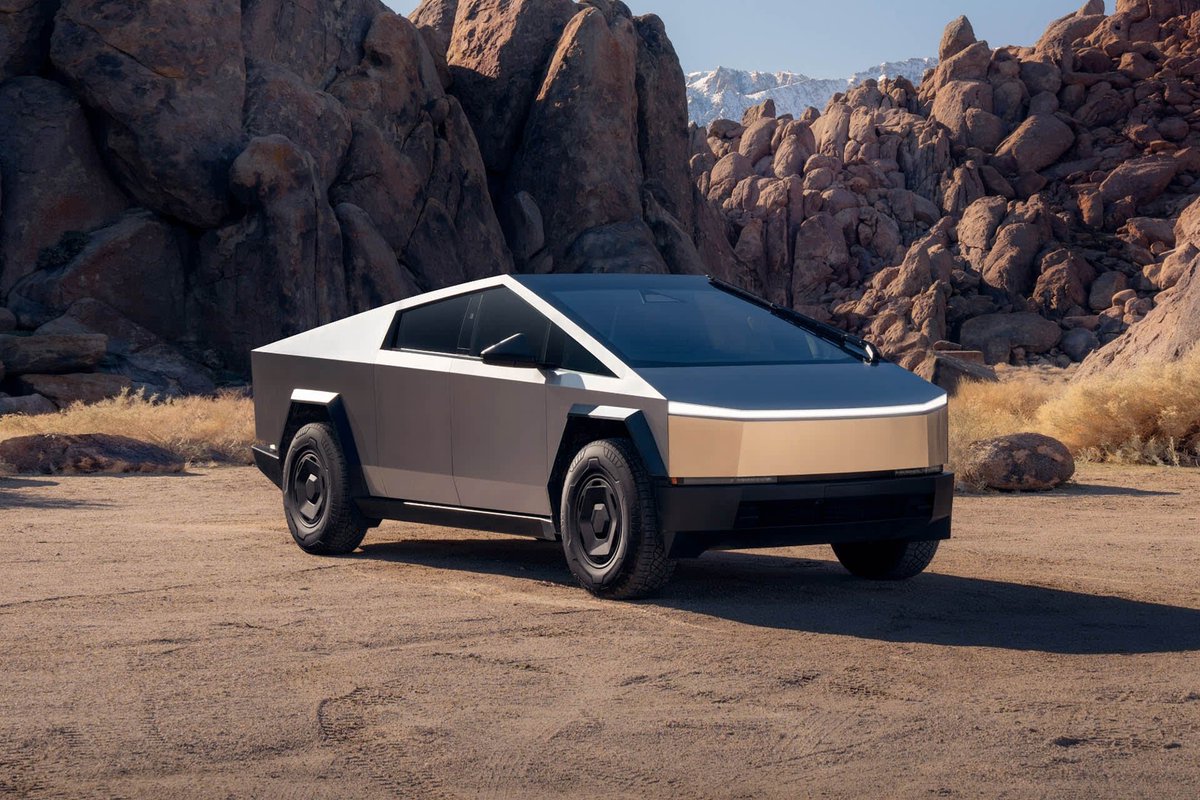
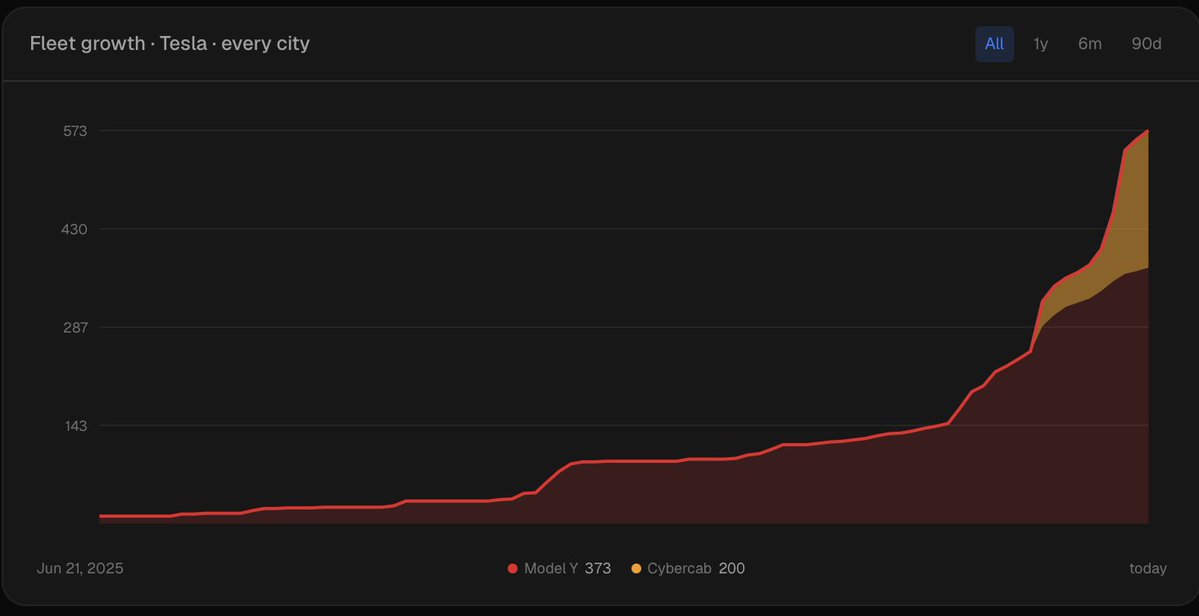
昨天又多了43辆
现在德州DMV自动驾驶车辆列表中有970辆特斯拉Robotaxi,其中463辆是赛博出租车,507辆是Model Y
其中,今天只有208辆赛博出租车和377辆Model Y属于实际运营车队
因此我们可以预期未来几周车队规模将几乎翻倍,这与下个月达拉斯即将开始无监督公共赛博出租车乘车的公告相符。
我们还知道机器人出租车网络也将在拉斯维加斯、杰克逊维尔、凤凰城和圣安东尼奥很快启动,尽管我们尚不清楚其具体容量
南部各州即将被赛博出租车淹没!
Saylor是买在顶峰卖在谷底的王者
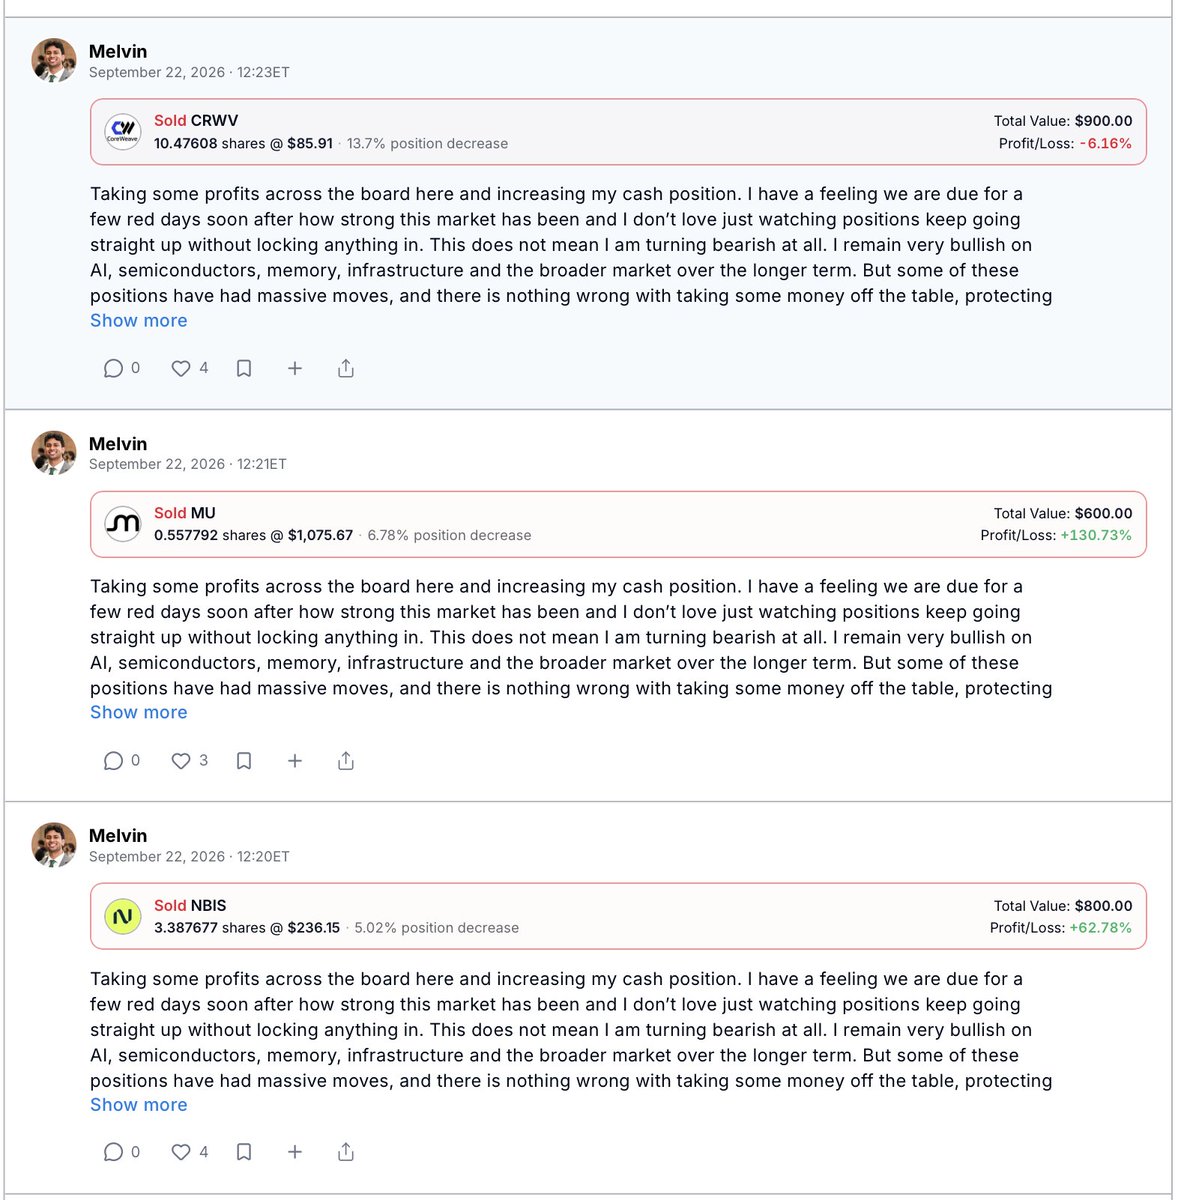
我们当时正在筹集现金,以应对市场潜在的回调(我们的MRMI指标正在发出警告)
上周,当市场分崩离析时,分析师们正忙着逢低买入,并以更好的价格增加风险敞口
你可以独自进行这场牛市交易,但既然每天都能有5位顶级分析师为你指引方向,你为什么要这么做呢?
查看我们的实时投资组合,获取每笔交易的实时通知:
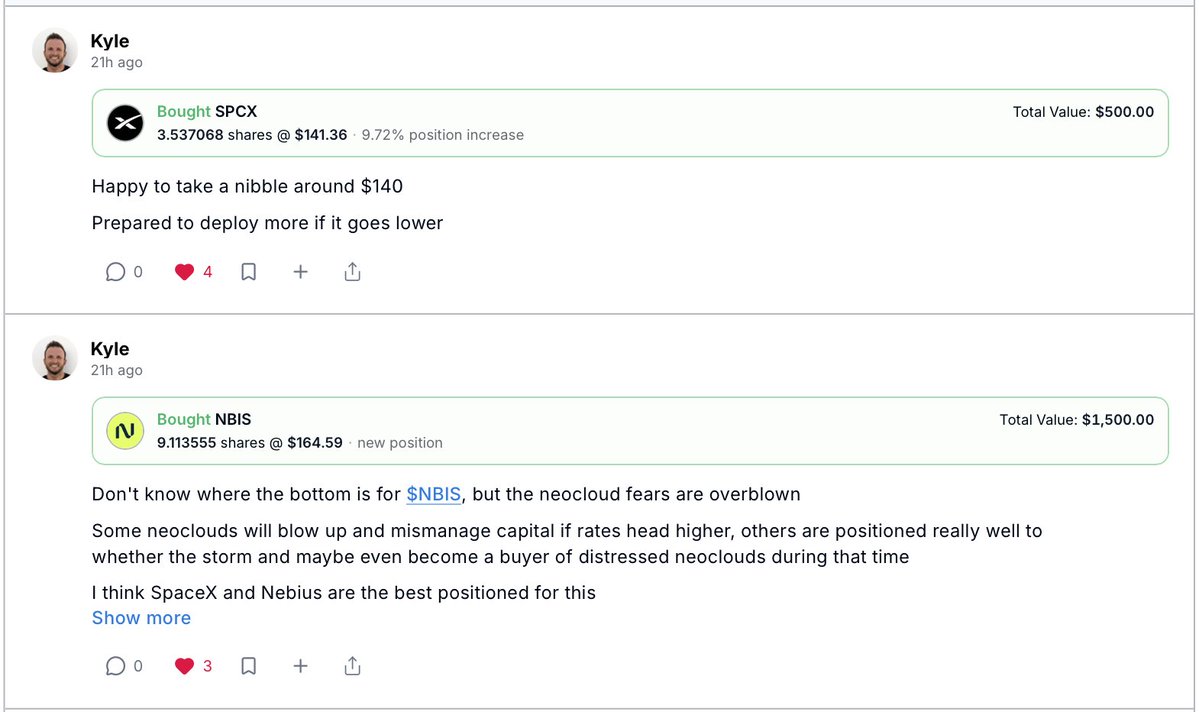
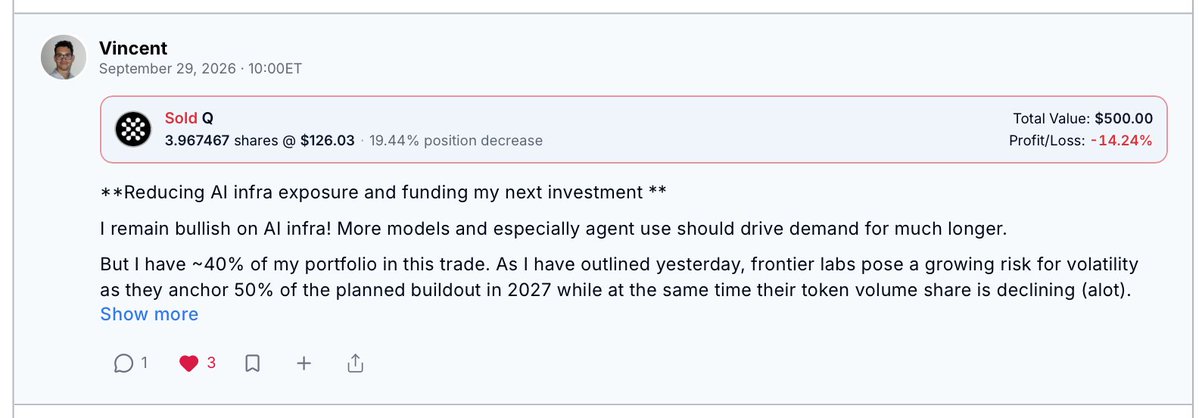
Saylor是买在顶峰卖在谷底的王者
Saylor是买在顶峰卖在谷底的王者

Saylor是买在顶峰卖在谷底的王者
机器出租车已在3个州部署,到年底将扩展到12个州
据估计,机器出租车的成本将比Uber便宜10倍
这将使原本需要2-3小时的长途行程成本从数百美元降至20-30美元
这是一个巨大的解锁,将显著增加打车服务的总可寻址市场(TAM)
仅在美国,Uber每天提供1400万次行程,年收入达240亿美元
但问题是...
Uber每1美元收入中只能赚取约30美分。
因此,美国人实际上每年在Uber上的花费接近1000亿美元(这还不包括Lyft等其他竞争对手,它们占据了另外25%的市场份额)
如果特斯拉的机器出租车网络中的Cybercabs,特斯拉将获得100%的提成率,因为他们拥有车辆,无需支付司机工资。
但真正的问题是,成本降低10倍后,机器出租车能解锁多少额外行程?
- 2-3小时的长途行程现在几乎对任何人来说都可行
- 乘坐机器出租车穿越城市去上班将比开自己的燃油车更便宜,尤其是考虑到拥有、维修和保险汽车的成本
- 以前不可行的配送服务,现在变成了可行的商业模式
当成本降低10倍时,交通将发生显著变化
使用恒弹性公式,如果价格降低10倍,需求将增加10倍。
然而,历史上当类似情况发生,比如照明成本或数码摄影成本下降时,实际效果远超10倍
因此我们可以假设,仅在美国,我们就会从每天1400万次行程增加到每天1.4亿次行程。但更可能达到每天5亿次以上,因为新的行程类别将成为常态
例如,假设行程数量增加30倍,但成本是原来的1/10,那么我们现在看到的年市场规模为3000亿美元,特斯拉将获得100%的份额,而不是30%
注意:这仅是美国(并且不包括整个打车市场,如出租车、Lyft等)
如果$TSLA能够按照他们预测的成本和规模在全球范围内成功建立这个机器出租车网络,那么这些数字将令人难以置信
关注我@KyleReidhead,获取更多关于AI、机器人和市场的见解!

Saylor是买在顶峰卖在谷底的王者
每次发生,该股票价格在随后的几周内上涨了50%
Galaxy的案例在下面的推文中进行了说明
现在你也有图表显示看涨情形
Galaxy的市值$8B绝对是疯狂的,但市场继续给我们提供这样的入场机会
结合X上对Galaxy的一些糟糕情绪
在我看来,这是一个完美的买入机会

Saylor是买在顶峰卖在谷底的王者
Saylor是买在顶峰卖在谷底的王者

Saylor是买在顶峰卖在谷底的王者
拥有大量加密货币(如$BTC和$ETH)的投资者意识到,他们可以将资产投入一家上市公司
然后进行营销,假装他们筹集了资金来购买该资产
与此同时,他们实际上只是通过获得股份来将自有资产投入上市公司(并领取薪水/奖金)
然后以溢价推出,并出售股份来从他们的资产中获利,即使基础资产的价格实际上并没有上涨
你可以将其视为他们资产的收益
公平地说,早期推出的公司如$MSTR或$SBET确实并且仍然在发挥实际作用
这些公司的目标是提高资产/股价(并且它们已经成功了)
然而,许多后来跟风的公司根本没有计划建立真正的业务。它们只是退出流动性和快钱
早期那些公司侥幸成功,而那些后来跟风者,没有看到溢价,最终在资产上亏损
我仍然支持Saylor、Tom Lee以及Joes正在建设的东西,我认为这对整个行业是净正面影响,即使很多人不这么认为
但我认为其他大多数公司从未真正计划建立真正的业务,它们现在得到的正是它们应得的
再次重申,加密货币正在从那些试图以牺牲他人为代价快速赚钱的贪婪投资者中恢复过来
Saylor是买在顶峰卖在谷底的王者
先说好消息:
- 第二季度交付量和营收创纪录
- 特斯拉首次实现TTM营收超过1000亿美元
- 20万新FSD订阅,新交付附装率55%。财报电话会议上两次提到,人们现在买的是FSD,车只是附带,而不是买车本身。
我没想到这一点,虽然我曾希望这是Q2需求增长的原因。如果属实并持续,这将相当于汽车的“设备升级周期”,类似iPhone为手机带来的大规模设备升级。
作为特斯拉车主,我100%能理解这种情况(我永远不会买不能自动驾驶的车,就像我不会从智能手机倒退一样),只是我不确定世界是否已经意识到这一点。
- 储能部署已找到产品市场契合点,将继续增长并成为业务的重要组成部分
- Cybercab已开始生产,Robotaxi在7个城市运营,即将加入凤凰城和拉斯维加斯。他们预计今年剩余时间Robotaxi里程将以每周10%的速度增长。
- 很明显SpaceX和特斯拉将合并——他们居然在电话会议上讨论了一些这方面内容,这让我惊讶。
现在说坏消息:
- 市场主要不喜欢的是资本支出大幅增加。本季度自由现金流为负,未来两个季度还有167亿美元要花。不过,这两个季度的交付量也应该显著增加,因此营收应随资本支出同步上升。
- 基本上没有关于人形机器人时间表的指引,这仍然是一个工程问题,而非可以规模化生产的东西(据我估计,距离对业务产生影响还需2-3年)
- Cybercab/Robotaxi的指引比我预期的少。他们优先考虑安全而非规模,因为他们认为一旦发生事故就会被关闭或受到监管限制。我理解这一点,但这也意味着 rollout 会比我希望的慢。预计2026年Robotaxi网络在规模或营收上不会有显著成果。

Saylor是买在顶峰卖在谷底的王者

Saylor是买在顶峰卖在谷底的王者
Saylor是买在顶峰卖在谷底的王者
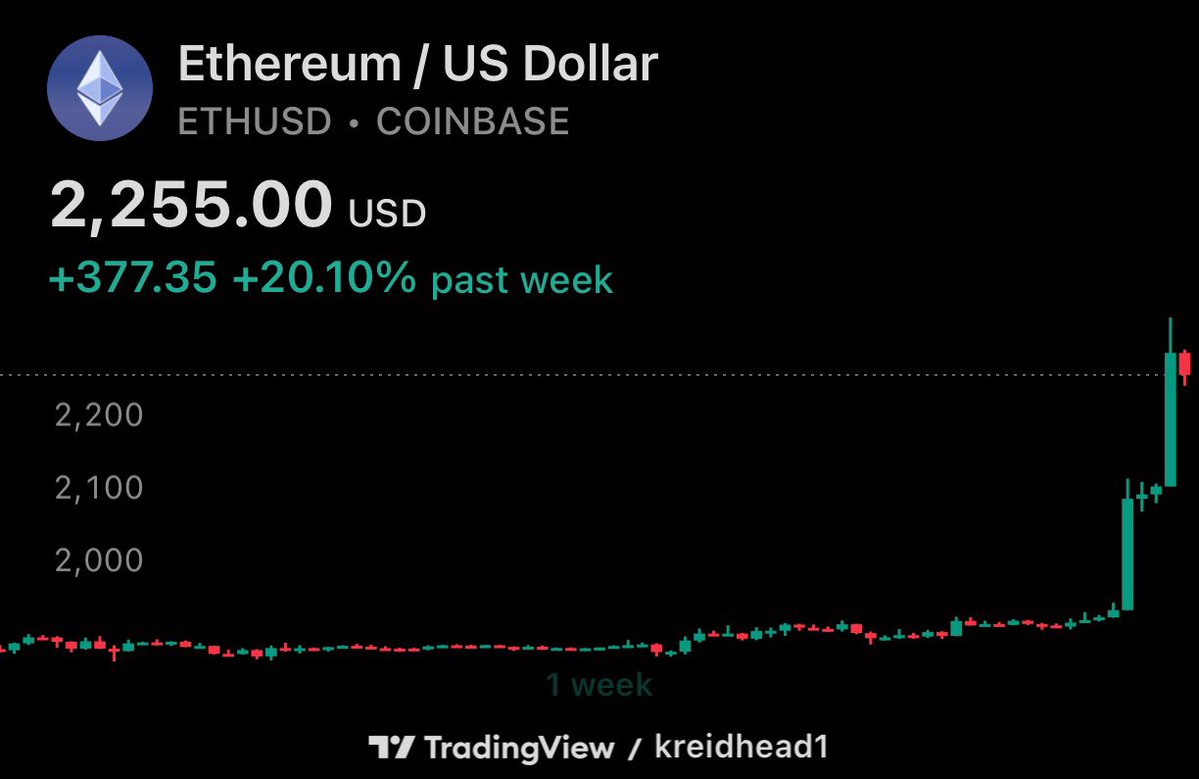
Saylor是买在顶峰卖在谷底的王者
在过去一年里,AI彻底改变了宏观世界、商业运作方式、消费者使用互联网的方式等等。
花时间学习一个可以说更重要的技术将如何改变世界并影响加密货币,是一个巨大的优势。
当然,过去9个月加密货币领域也发生了变化,但远没有AI那么快。
我认为,你的时间最好花在保持你在加密货币方面的知识基础的同时,加速你在其他技术方面的知识积累。
我认为那些这样做的人,而不是在过去一年里在加密货币领域死磕同一匹死马的人,在投资和理解加密货币未来走向方面处于更有利的位置。
附注:没有冒犯迈克尔的意思,他非常敏锐。我只是想指出,走出自己的舒适区并没有坏处。
Saylor是买在顶峰卖在谷底的王者
Saylor是买在顶峰卖在谷底的王者
问题是我对token的使用完全没有控制
他们构建这些东西消耗的token远超所需
- 我无法切换模型
- 我无法终止那些陈旧笨重的对话线程
- 我甚至不知道每个层级包含多少token额度
我曾与代理本身聊天寻找解决方案,但它选项不多,它自己甚至不清楚每个层级附带多少token
这些代理框架是令人惊叹的产品,但很难扩展其使用,因为我无法理解我的成本
@xai @cursor_ai @elonmusk @bot 我们如何解决这个问题?
我很乐意为此产品付费,但至少我想清楚自己在为什么买单,并弄清楚如何让我正在做的事情变得可行
Saylor是买在顶峰卖在谷底的王者
模型改进和产品发布的速度持续加速
跟上节奏令人疲惫
但与此同时,这些公司及其产品用户正将世界其他部分远远甩在身后
不跟上就活不下去
这就是我们现在所处的世界
Saylor是买在顶峰卖在谷底的王者
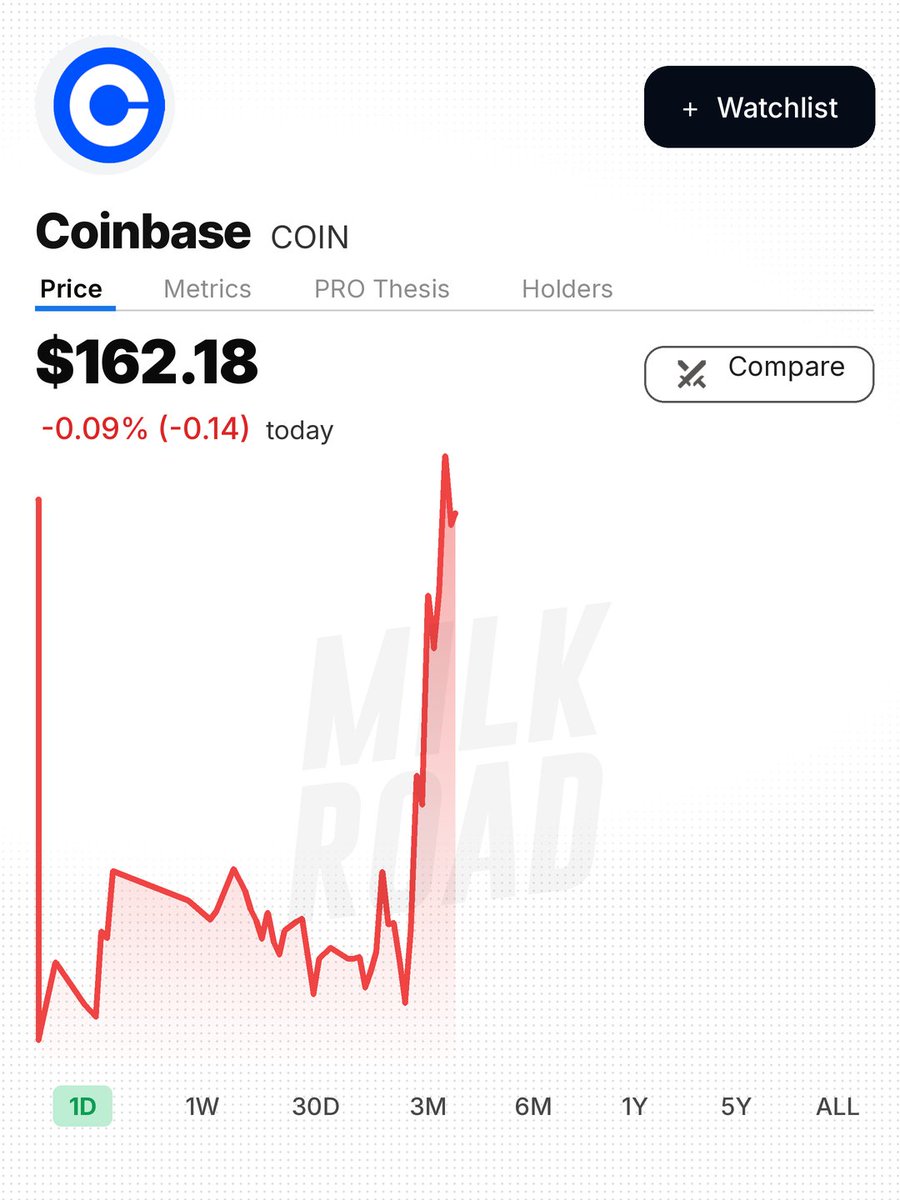
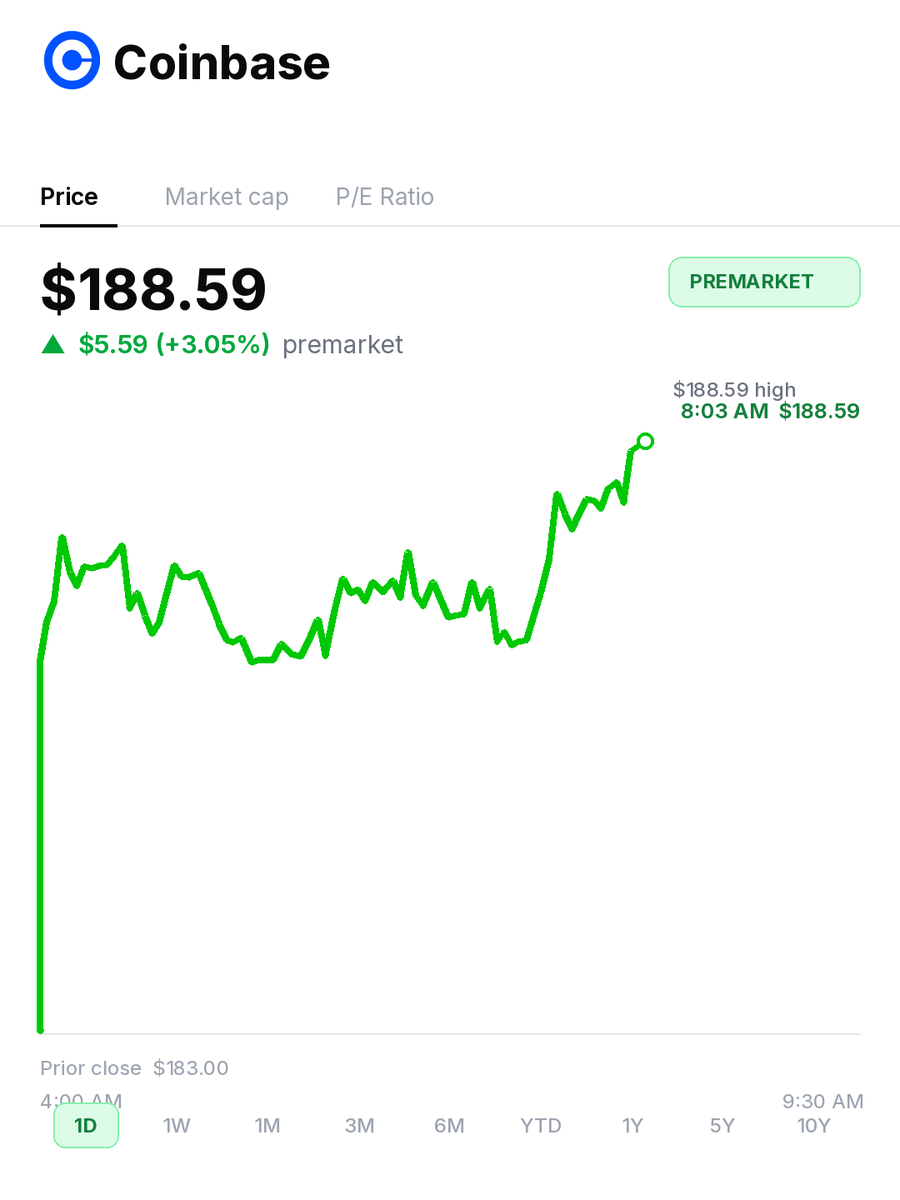
在9月美联储加息后,他们提高了稳定币和USDC储备收入带来的2027/28年每股收益预期,尽管预计近期现货交易量会走弱
Coinbase的多元化战略似乎正在奏效
Saylor是买在顶峰卖在谷底的王者
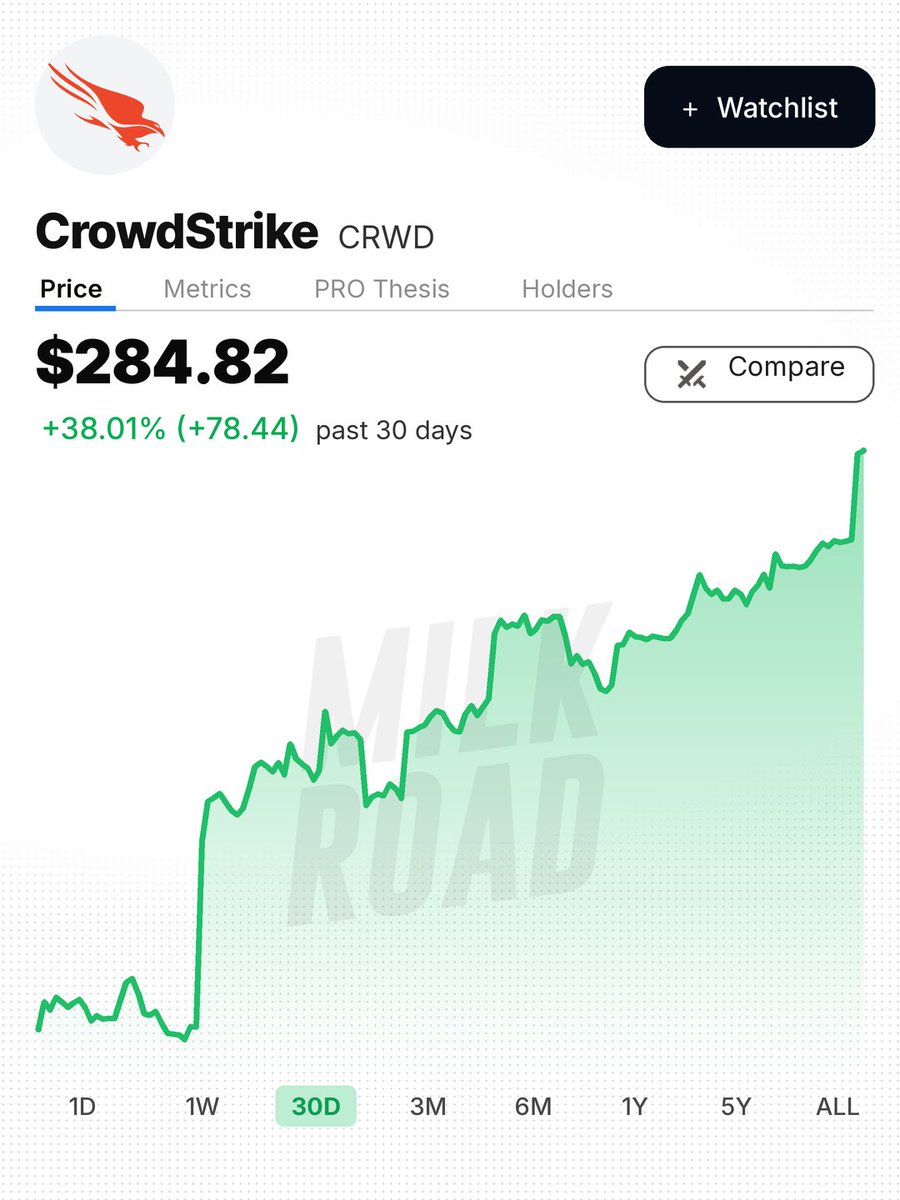
这是新的华尔街最高价(此前最高为 $300),在股价过去一个月已上涨约 30% 的情况下,仍有 20% 的上行空间
这只股票一直在持续走高!
Saylor是买在顶峰卖在谷底的王者
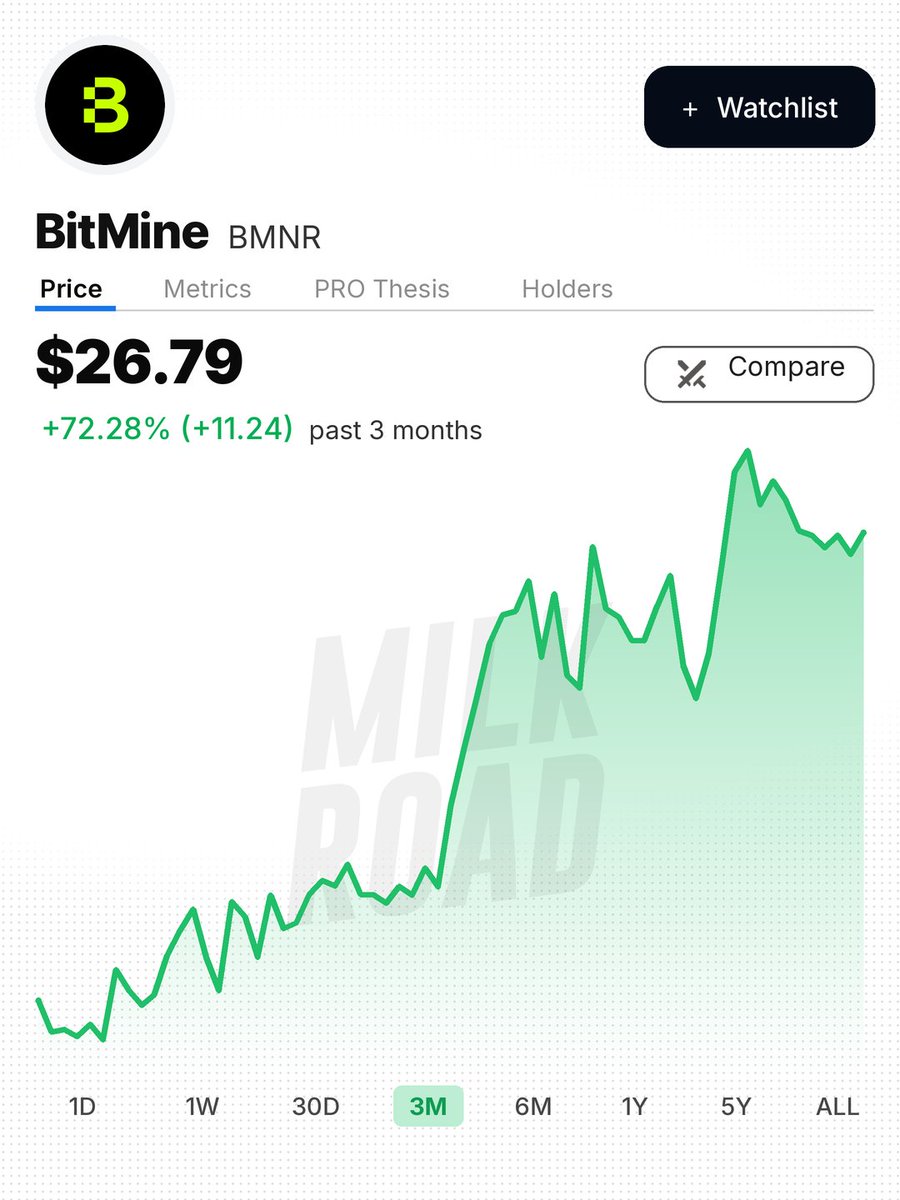
从这里算起有 137% 的上涨空间!
BitMine 现在持有所有 ETH 的 4.9%,距离 @fundstrat 5% 的目标已接近 99%
代币化、稳定币和永续合约正在推动 ETH 及其代理资产走高
Saylor是买在顶峰卖在谷底的王者
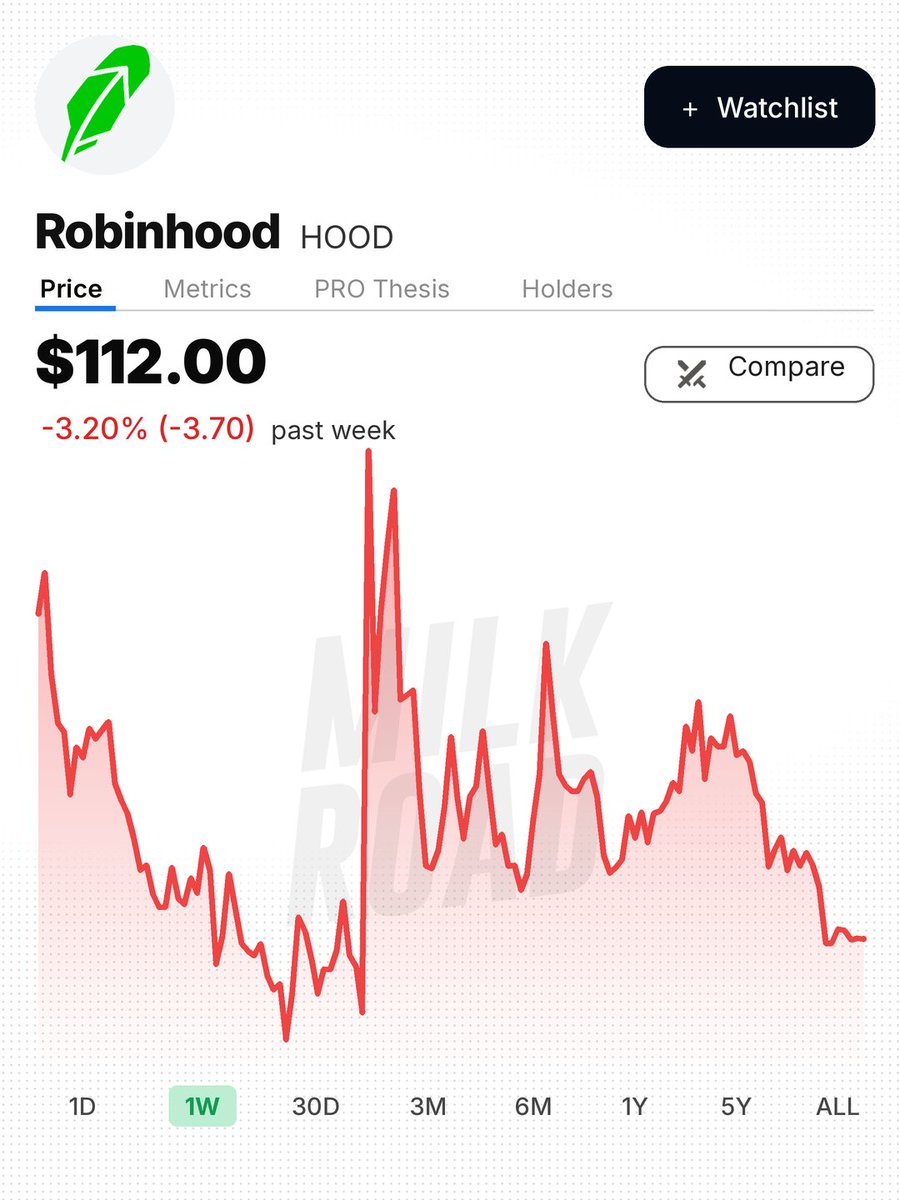
他们指出,第四季度交易表现更加混杂,但利率曲线对2027年的净利息收入看起来更有支持性
Saylor是买在顶峰卖在谷底的王者
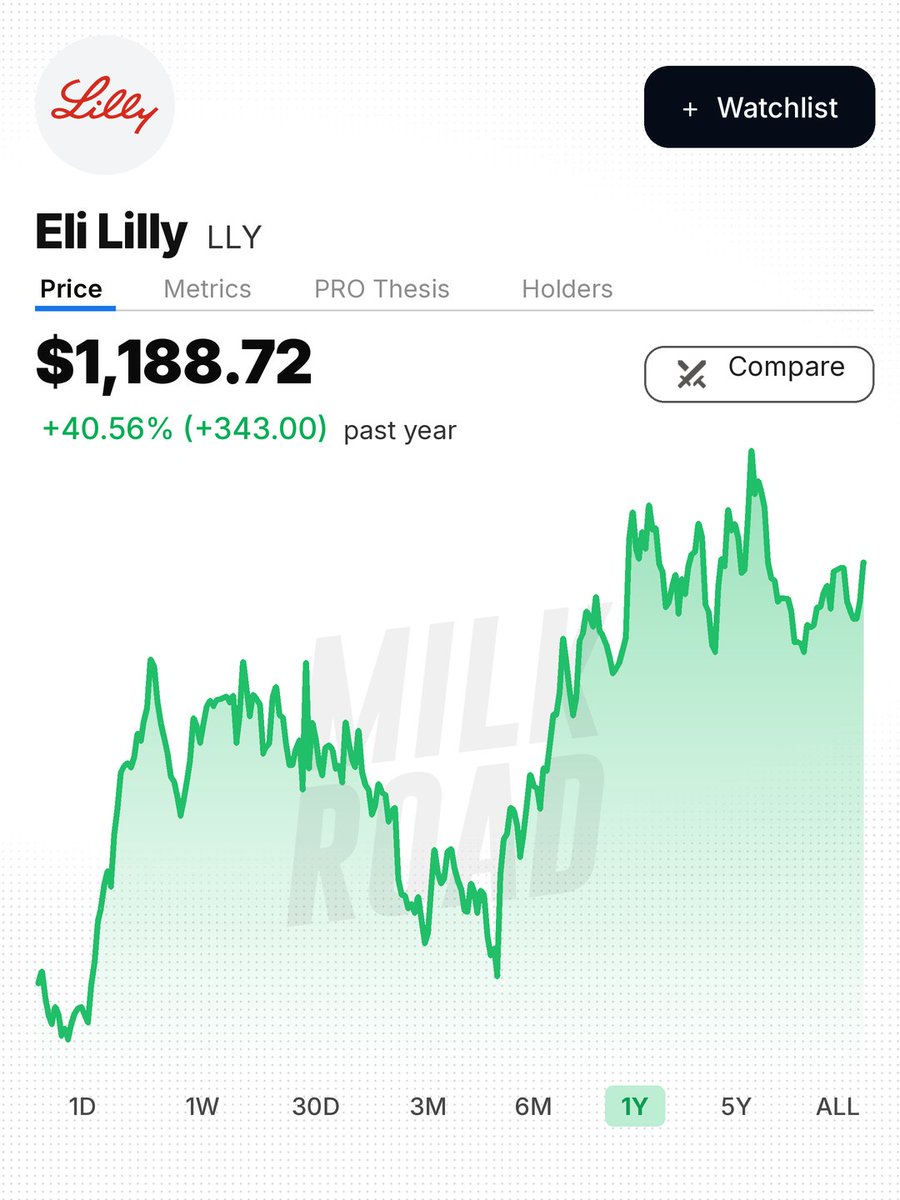
Cantor 认为其基础需求强劲,且受到 Lilly 新款 GLP-1 减肥药 Foundayo 的顺风助力。
他们唯一的担忧是定价逆风以及已经很高的预期
今日快讯
-
刚刚
比特币年初以来下跌15.09%……连续两年亏损将由年末决定
-
刚刚
尽管股市崩盘,标普500指数仍距历史高点仅2.5%
-
1分钟前
瑞波币一周内下跌18.95%……鲸鱼持仓量增加7200万美元的报道
-
2分钟前
即使实施《Genius法案》,DeFi贷款清算风险依然存在
-
7分钟前
比特币国库出售触及罕见水平,微策略MSCI测试在即
-
14分钟前
比特币复苏面临新威胁:一个月内142亿美元稳定币供应消失
-
15分钟前
日本最大券商或出售其全部加密货币业务
-
15分钟前
11月12日通勤路播客——新加坡监管指南指出私钥与智能合约风险,比特币升至7.4万美元区间
-
16分钟前
彼得·希夫:比特币或将迎来首次连续两年亏损,2027年可能带来更多麻烦
-
16分钟前
投资者纷纷加码以太坊——详情
热门话题
热门币种
-
BTC0.59%$78099.99
-
WBTC0.59%$78058.15
-
WBT5.61%$66000.00
-
TBTC2.63%$62871.90
-
PAXG0.09%$4463.26
-
XAUT0.02%$4457.09
-
ULTIMA2.40%$2786.70
-
WBETH0.94%$2714.08
-
METH1.22%$2707.82
-
ETH0.88%$2457.03
-
YFI13.21%$2322.00
-
LSETH0.85%$2004.96
-
BETH1.17%$1779.50
-
ZEC5.60%$838.18
-
SPYX0.25%$755.59
-
QQQX0.64%$717.95
-
BNB0.85%$694.44
-
METAX2.17%$608.12
-
XMR2.01%$478.36
-
UNHX1.57%$426.90
