 Exchange Ranking
 Top Exchanges
 24h Volume Ranking
 Popularity Ranking
 Exchange BTC Balance
 Proof of Reserves
 Decentralized Exchanges
 Funding Rate
 Funding Heatmap
 Liquidation Data
 Max Pain
 Long/Short Ratio
 Whale L/S Ratio
 Binance/Okex/Huobi L/S
 Bitfinex Margin L/S
 ETF Tracker
 Solana ETF
 XRP ETF
 Hong Kong ETF
 Bitcoin Treasuries
 Crypto Reversal
 Ethereum Reserves
 HyperLiquid Wallet Analysis
 Hyperliquid Whale Watch
 Large Transactions
 On-chain Movement
 Bitcoin ROI
 Stablecoin Market Cap
 Options Analysis
 News
 Articles
 Economic Calendar
 Features
 Wallet
 Contract Calculator


 Security
 Collections
 Watchlist
 Following
 BTC
第四季度:比特币历史表现的真相
第四季度是比特币市场讨论最热烈的季节。“十月涨”(Uptober)的叙事甚至拥有近乎维基百科级别的民间神话色彩。然而,问题在于大多数评论往往选择性引用表现最好的年份,而将例外情况埋没。本文展示了完整的数据,包括那些表现不佳的年份,以便您形成客观的看法。
从历史上看,第四季度确实是比特币平均回报率最强的季度,但数据分布广泛,且例外情况真实存在。除非你同时理解是什么让某一年成为“例外”,否则仅仅了解这一模式并不能为你带来优势。
2013–2025年比特币第四季度回报数据
| 年份 | Q4 BTC 回报率 | 备注 | | :--- | :--- | :--- | | 2013 | +1,750% | 抛物线式泡沫峰值 | | 2014 | −43% | Mt. Gox 事件后的熊市 | | 2015 | +17% | 早期复苏 | | 2016 | +58% | 减半前积累期 | | 2017 | +217% | ICO 泡沫峰值 | | 2018 | −44% | 漫长的熊市 | | 2019 | −18% | 区间震荡 | | 2020 | +168% | 机构入场浪潮 | | 2021 | +7% | 周期晚期,收盘疲软 | | 2022 | −15% | FTX 崩溃 | | 2023 | +56% | ETF 预期升温 | | 2024 | +47% | 减半后扩张期 | | 2025 | −22% | 宏观修正,利率压力 |
2013–2025年平均第四季度回报率:约为 +172% —— 但中位数更接近 +47%。鉴于 2013 年和 2017 年的极端数据对平均值造成了严重扭曲,中位数更能反映真实的中心趋势。
- 第四季度为正的年份:13 年中有 9 年(69%)
- 第四季度为负的年份:13 年中有 4 年(31%)
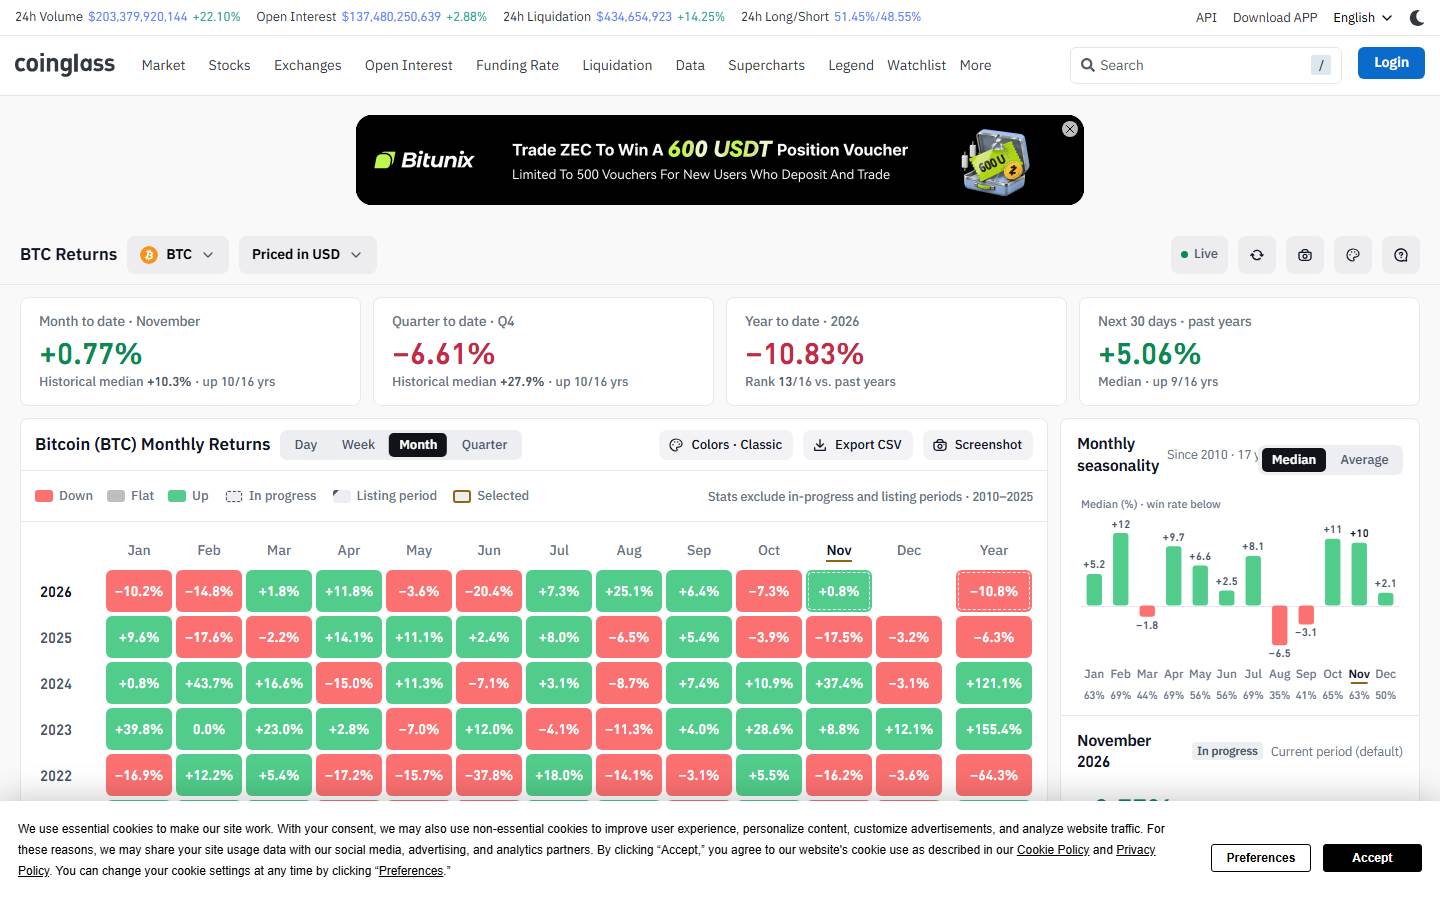 CoinGlass 显示了比特币的历史月度回报、季节性中位数以及各月份的胜率。图片来源:CoinGlass。具体来看,十一月在历史上具有最强的子季度记录。根据 Phemex 的历史数据,2013 年至 2025 年间,十一月的平均涨幅为 +46%,是所有日历月份中最高的。十月的平均涨幅为 +20%,而十二月则更为温和,平均涨幅为 +8%。
为何第四季度历史上表现优异?
年末机构配置需求。如果在第三季度业绩未能跑赢基准的资产管理经理,往往会在第四季度增加风险敞口。由于比特币具有非相关性的回报特征,在当时逻辑成立的情况下,它成为了极具吸引力的年底战术配置标的。这一效应在 2020 年和 2023 年最为明显,当时相关的披露文件中明确提到了机构买入行为。
减半周期的对齐效应。比特币的四次减半事件中,有三次发生在第二季度(2020 年 5 月、2024 年 4 月)或第一季度(2012 年 1 月、2012 年 11 月——后者是个例外)。历史周期分析表明,最强的价格升值通常发生在减半后的 12–18 个月内。2024 年 4 月的减半使得这一窗口期正好落在 2025 年第四季度至 2026 年中——尽管 2025 年第四季度实际上为负值,这表明随着该预测可靠性的减弱,减半周期时机的理论正在动摇。
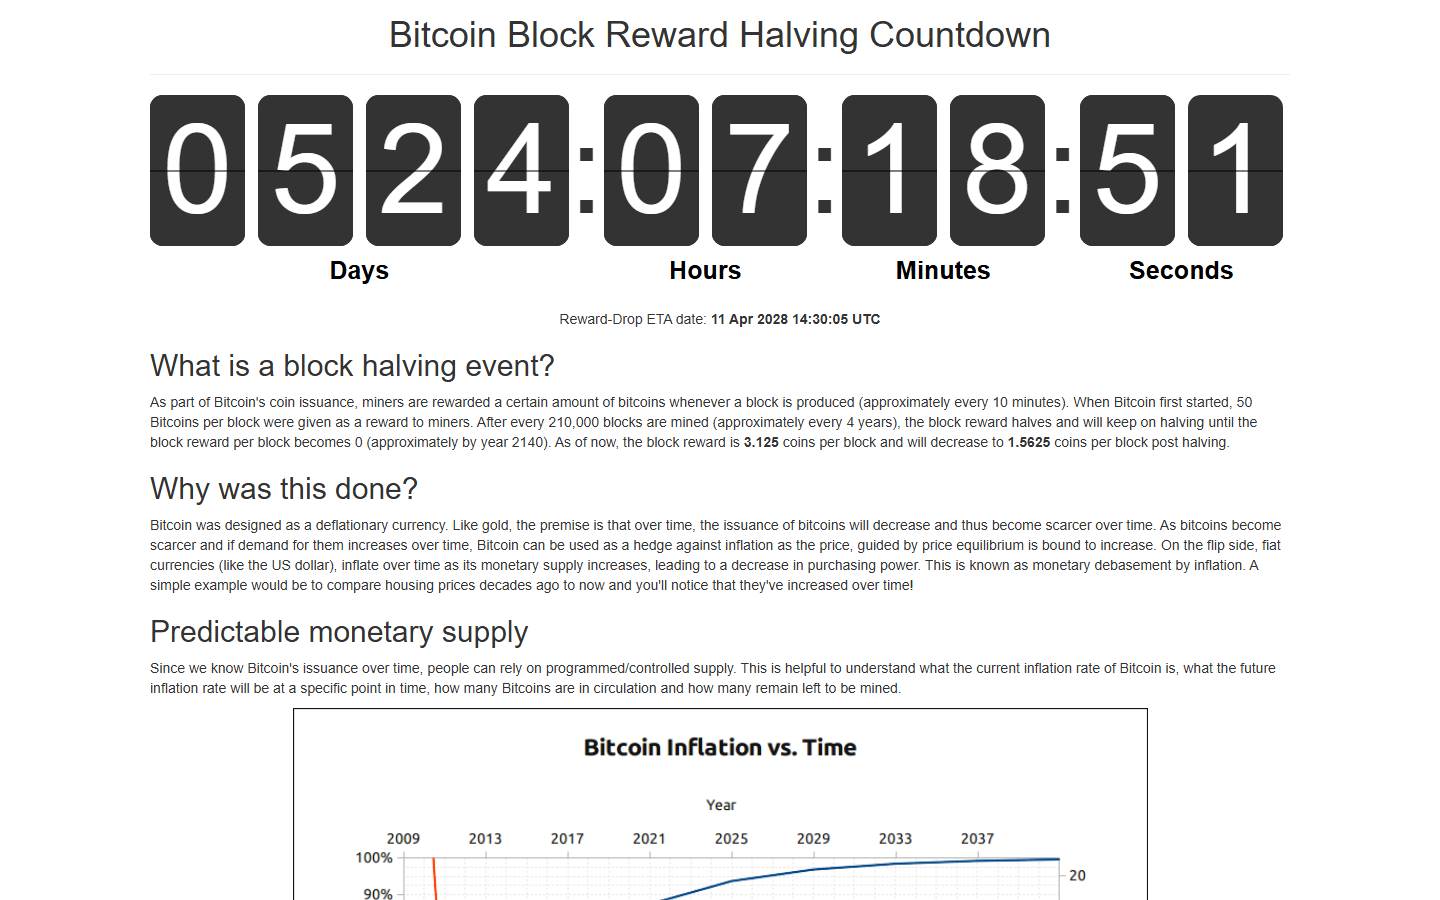 Bitcoin Block Half 追踪区块奖励倒计时并解释比特币的计划发行时间表。图片来源:Bitcoin Block Half。媒体与散户注意力周期。比特币在价格上涨期间会获得不成比例的媒体报道。强劲的十月涨幅吸引了散户注意力,进而转化为十一月的买入力量。这在正向年份中具有反射性和自我强化的特征。
例外情况的重要性不亚于规律本身
任何只引用正向年份的分析都是具有误导性的。我们需要深入理解这些负面的第四季度。
- 2014 年(−43%):Mt. Gox 早在当年早些时候就已崩溃。人们对加密货币交易所的信任降至低点。第四季度的下跌并非季节性表现不佳,而是结构性信任危机的延续。
- 2018 年(−44%):ICO 泡沫破裂。比特币主导地位在 2018 年持续下降,因为山寨币纷纷崩盘。2018 年第四季度包括了比特币现金(BCH)的分叉哈希战争,这带来了额外的抛压。
- 2019 年(−18%):缺乏信心的年份。没有清晰的叙事催化剂。机构兴趣尚未实质性地显现。
- 2022 年(−15%):FTX 于 2022 年 11 月崩溃。这不是季节性规律的失效,而是一起特定的欺诈事件暂时压倒了日历效应。
- 2025 年(−22%):宏观利率压力以及 2025 年上半年强劲表现后的获利了结。减半后的周期理论并未像历史模式预测的那样在 2025 年第四季度清晰显现。
负面第四季度的共同线索是:结构性信任事件(如交易所崩溃、欺诈)或宏观力量(如持续的利率压力),这些因素凌驾于季节性买入模式之上。而在既不存在此类信任危机也不存在宏观逆风的年份,正面的第四季度模式则更为可靠。
2026 年的背景:今年有何不同
2026 年第四季度带着特定的一组条件入场,这些条件对于评估历史规律是否可能继续有效至关重要。
2025 年第四季度后的恢复。2025 年第四季度为负值。在历史周期中,一个负值的第四季度之后,往往会出现比平均水平更强的下一年第四季度,因为修正性抛售已耗尽,且比特币持续采用的结构性基础依然完好。样本量较小(该模式出现在 2014/2015 年和 2019/2020 年之后),但在方向上具有参考意义。
比特币 ETF 的结构性买方基础。2024 年 1 月现货比特币 ETF 的批准,创造了一个在前几个周期中不存在的持久机构买方基础。ETF 净流入与价格稳定性及系统性再平衡带来的上行压力相关。这种结构性变化使得第四季度模式比在早期的周期中更为可靠。
截至 2026 年 10 月,已知无结构性信任威胁。此前导致负面第四季度的主要交易所崩溃、协议故障和监管冲击,目前未被已知事件所重演。这并非保证——未知风险本质上就是未知的——但可见结构性威胁的缺失有利于支持第四季度正面的基本假设。
如何实际应用这些数据
历史的第四季度模式是一个输入变量,而非交易信号。机械地利用它——“历史上第四季度很好,所以我应该在十月买入”——忽视了那 31% 的负值年份及其背后的具体条件。
更有用的框架是条件性的:如果没有发生结构性信任事件,且宏观条件保持在正面第四季度年份见过的范围内,历史模式暗示存在上行倾向。如果任一条件被违反,该模式提供的保护微乎其微。
- 对于定投用户:第四季度模式并不改变美元成本平均法(DCA)策略。通过第四季度继续按计划购买,符合 DCA 旨在实现的长期方法。
- 对于考虑一次性投入的投资者:历史数据支持第四季度相对于其他季度在统计上更利于一次性投入,但 caveat(保留意见)是负值年份的表现显著糟糕。头寸规模管理与时机选择同样重要。
- 对于 ETF 持有者:ETF 净流入数据是判断机构第四季度买入是否正在发生的有用实时指标。如果在十月出现持续的净负流,则是季节性模式未在 2026 年激活的警告信号。
常见问题解答 (FAQ)
第四季度总是对比特币有利吗?
不是。自 2013 年以来,约 69% 的年份第四季度为正,但在 2014 年、2018 年、2019 年、2022 年和 2025 年为负。这些负值年份与结构性信任事件(交易所崩溃、欺诈)或持续的宏观逆风有关。
历史上比特币表现最好的月份是哪个?
十一月。截至 2025 年的历史数据显示,十一月的平均回报率约为 +46%,是所有日历月份中最高的。十月的平均回报率约为 +20%。
为什么第四季度历史上对比特币表现强劲?
促成因素包括年末机构配置行为、比特币历史上的减半周期时机,以及在价格上涨期间的反射性散户注意力周期。没有任何因素能保证在任何给定年份重复出现。
比特币在 2025 年第四季度发生了什么?
2025 年第四季度表现负值,约为 −22%,主要受宏观利率压力驱动,以及 2025 年上半年强劲表现后的获利了结。减半后的周期理论并未像历史模式预测的那样清晰显现。
比特币 ETF 如何改变第四季度的季节性?
现货比特币 ETF 创造了一个具有系统性再平衡行为的持久机构买方基础。2024 年 1 月之后的这种结构性变化,可能会使第四季度买入模式比 ETF 前的周期更加可靠,因为现在存在一个在早期年份所没有的系统性需求底部。