交易所排行
 交易所排行榜
 24小时成交排行榜
 人气排行榜
 交易所比特币余额
 交易所资产透明度证明
 去中心化交易所
 资金费率
 资金费率热力图
 爆仓数据
 清算最大痛点
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比
 ETF追踪
 索拉纳ETF
 瑞波币ETF
 香港ETF
 比特币持币公司
 加密资产反转
 以太坊储备
 HyperLiquid钱包分析
 Hyperliquid鲸鱼监控
 大额转账
 链上异动
 比特币回报率
 稳定币市值
 期权分析
 新闻
 文章
 财经日历
 专题
 钱包
 合约计算器


 账号安全
 资讯收藏
 自选币种
 我的关注
核心要点
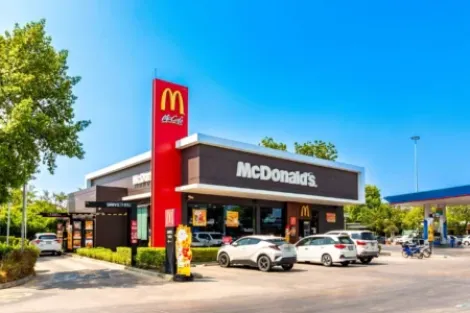
• 麦当劳(MCD)盘后交易股价上涨约0.5%,徘徊在251美元附近。
• 作为“NEXT”战略的一部分,85亿美元的加盟商支持计划已延长至2036年。
• 快餐连锁巨头旨在到本十年末实现营业利润率达到低中位50%区间。
• 每家典型的美式门店预计可通过运营升级获得约10万美元的额外年度现金流。
• 转型战略强调鸡肉产品、饮料扩张、人工智能集成及设施现代化。
宏大的利润率扩张与效率目标揭晓
麦当劳公司在周三举行的投资者演示活动中展示了其全面的长期目标,随后其股票在延长交易时段内维持在251美元左右。周二收盘时,该股票涨幅约为1%,报收于250美元附近,但截至2026年,其股价仍比高点下跌了约18%。
这家全球餐饮连锁企业详细阐述了针对加盟商运营商的85亿美元支持框架,该计划被称为麦当劳“NEXT”战略举措,有效期延伸至2036年。其中约50亿美元的投资承诺将在2030年前分配完毕,包括租金援助和资本投资。
这一重大的财务承诺侧重于餐厅设施的升级、尖端技术平台的实施以及运营绩效的提升。此举是麦当劳在多个季度扩张势头疲软、客流量下滑的背景下,试图扭转局面的重要努力。
公司预计,“NEXT”计划在主要市场全面落地后,将为整体餐厅层面的运营效率带来约250个基点的提升。这种效率提升相当于为一家典型的美国门店每年增加约10万美元的增量现金流。
管理层估计,在获得麦当劳的财政援助后,加盟商所有者大约可以在四年内收回其资本支出。领导层表示,改善的单店经济效益将使运营商更有能力资助扩张计划。
公司设定了一个雄心勃勃的目标:到2030年将营业利润率提升至低中位50%区间。据路透社报道,麦当劳2025财年的调整后营业利润率为46.9%,凸显出未来巨大的改善空间。
预计到2030年,一般和管理费用将降至系统总销售额的约1.9%。自由现金流转化率预计将攀升至中高位80%区间。
“Restaurant NEXT”项目包括重新设计的店铺格式、简化的运营流程以及广泛部署ArchIQ——该公司基于生成式AI的管理平台。这些技术和设备升级旨在加速服务并简化日常餐厅管理。
战略重心转向鸡肉、饮料与扩张
麦当劳制定了激进的目标,计划到2030年在鸡肉和饮料类别中再夺取1.5个百分点的全球市场份额,同时保持其在牛肉领域的主导地位。菜单创新和提升客户满意度构成了“NEXT”框架的另外两大支柱。
预计新店开发将在2027年为全系统销售额增长贡献近2.5个百分点。这一贡献预计在2030年前每年稳定在约2%的水平。
资本投入将保持高强度。公司预计从2027年到2030年,每年的基础资本支出约为30亿美元,此外还将为“Restaurant NEXT”的实施提供额外的15亿至20亿美元的累计资本支持。
这份战略蓝图出台的背景是第二季度美国同店销售业绩令人失望,未能达到分析师的预期,且客户访问量持续承压。通胀压力、价值菜单竞争的加剧以及预算敏感型消费者 discretionary spending(可自由支配支出)的减少,为公司复苏 efforts 带来了逆风。
执行成功是投资者的主要关注点。虽然85亿美元的投资可能增强单店经济效益,但最终回报取决于能否逆转客流下滑趋势、无缝整合技术以及加盟商实现预期的生产力提升。
周三的投资者演示活动为股东提供了具体的2030年基准,以评估进展。麦当劳现已承诺具体目标,包括低中位50%的营业利润率、餐厅效率提升250个基点,以及在鸡肉和饮料细分市场中扩大全球定位。