 Exchange Ranking
 Top Exchanges
 24h Volume Ranking
 Popularity Ranking
 Exchange BTC Balance
 Proof of Reserves
 Decentralized Exchanges
 Funding Rate
 Funding Heatmap
 Liquidation Data
 Max Pain
 Long/Short Ratio
 Whale L/S Ratio
 Binance/Okex/Huobi L/S
 Bitfinex Margin L/S
 ETF Tracker
 Solana ETF
 XRP ETF
 Hong Kong ETF
 Bitcoin Treasuries
 Crypto Reversal
 Ethereum Reserves
 HyperLiquid Wallet Analysis
 Hyperliquid Whale Watch
 Large Transactions
 On-chain Movement
 Bitcoin ROI
 Stablecoin Market Cap
 Options Analysis
 News
 Articles
 Economic Calendar
 Features
 Wallet
 Contract Calculator


 Security
 Collections
 Watchlist
 Following
 BTC
企业比特币国库策略现状:2026年第四季度概览
企业级比特币国库采用策略已从一种新奇现象转变为可识别的资产负债表战略。根据“Bitcoin Treasuries”及公开文件汇总的数据,截至2026年第四季度初,全球22个国家至少有97家上市公司披露了其比特币(BTC)持仓情况。据估算,截至2026年10月下旬,这些上市公司的比特币总持仓量约为65万至68万枚,约占比特币2100万枚总供应量的3.1%至3.2%。本文将涵盖当前的市场格局、更新后的数据、新进入者与早期采用者的战略对比,以及使2026年第四季度成为重要转折点的监管风险。
企业比特币国库的战略演变
企业国库交易起源于MicroStrategy于2020年8月的首次比特币购买。在随后的两年里,这 largely 是一家公司的故事。直到2024年,随着美国现货比特币ETF的批准,机构对比特币的敞口得以规范化,这一局面才发生改变;随后在2025年,多家欧洲和亚洲的上市公司也跟进,披露了资产负债表上的比特币采购行为。
尽管增长率有所放缓,但参与者数量并未减少。通过2026年上半年,约有14家新的上市公司披露了比特币资产负债表头寸,而2025年全年共有22家。这种放缓反映了早期采用者层级的饱和——那些愿意在没有明确会计准则的情况下率先行动的公司大多已完成布局。进入2026年第四季度,剩下的是一群规模更大但更为谨慎的第二梯队公司,它们正在等待监管和会计框架的最终确定。
财务会计准则委员会(FASB)的公允价值会计规则现已生效。该数字资产公允价值会计规则(ASU 2023-08),针对2024年12月15日之后开始的财政年度具有强制性,意味着公司现在每个季度都要按市场价标记其比特币头寸。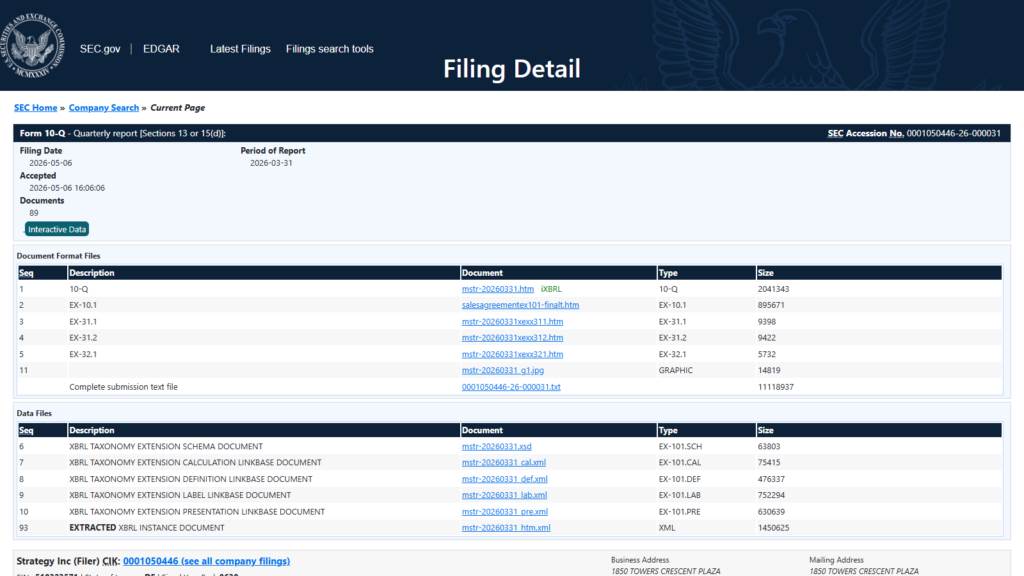 Strategy Inc的季度申报页面提供了用于评估其企业比特币国库报告的官方SEC披露记录。图片来源:SEC EDGAR。这消除了旧的仅减值模型,允许未实现收益流入损益表。几位首席财务官(CFO)指出,这一变化消除了资产负债表持有比特币的一个主要障碍——即不对称的会计处理,该处理此前只允许向下调整。
2026年新增比特币持仓的公司
2026年的企业比特币采用者群体主要集中在美国、日本和德国的中型科技和金融服务公司。以下是部分披露的2026年新增案例:
- Metaplanet(日本):持有约10,200 BTC,首次购入为2024年(2026年扩大)
- Semler Scientific(美国):持有约4,700 BTC,首次购入为2024年(2026年扩大)
- Boyaa Interactive(香港):持有约3,100 BTC,首次购入为2024年(2026年扩大)
- The Blockchain Group(法国):持有约620 BTC,首次购入为2024年(2026年扩大)
- Nakamoto Holdings(美国):持有约2,400 BTC,首次购入为2026年
- Strive Asset Management(美国):持有约1,800 BTC,首次购入为2026年
上述比特币数量为基于2026年10月下旬公开文件和第三方聚合器的估算值,具体数字可能会修订。日本阵营尤为引人注目。在东京证券交易所上市的Metaplanet明确模仿了MicroStrategy的战略蓝图——通过股权发行和债务来积累比特币。它受益于日本2025年企业所得税待遇的更新,该更新允许在满足特定持有条件的情况下,将未实现的比特币收益排除在年度应税收入之外。Metaplanet的企业网站提供了其日本上市比特币国库战略的公司及投资者信息。图片来源:Metaplanet。
上市公司持有的比特币总量:更新数据
在所有跟踪的上市公司中,截至2026年10月下旬,披露的总持仓量估计约为66万枚比特币。此数字包括在SEC文件、东京证券交易所公告和公开声明中披露的持仓,但不包括ETF产品和私人公司的持仓。
类别 估算比特币数量 占2100万供应量比例 上市公司(总计) ~660,000 BTC ~3.14% 其中:Strategy (MicroStrategy) ~430,000 BTC ~2.05% 其中:其他所有公司 ~230,000 BTC ~1.09% 比特币ETF(美国现货) ~1,100,000 BTC ~5.24% 政府持有(估算) ~400,000 BTC ~1.90% 所有数据均为估算值。Strategy报告的持仓来自其最新的SEC文件。ETF数据来自聚合的托管商数据。集中度风险显著。仅Strategy一家就持有所有公开披露的企业比特币的约65%。如果Strategy的头寸被迫清算——无论是通过监管行动、债务契约违约还是董事会决定——对其他企业国库持有者和市场价格产生的次级影响将是巨大的。这不是预测,而是当前格局的一个结构性特征,任何企业国库分析都应予以承认。
MicroStrategy与新进入者:模式差异
Strategy(前身为MicroStrategy)运营的模型是2026年没有任何新进入者以同等规模复制的。了解这些差异对于评估每家公司的风险状况至关重要。
Strategy的模式:通过股票发行、可转换票据和优先股工具筹集资金;将所得款项投入比特币;利用Strategy股票相对于净资产价值(NAV)的交易溢价,持续增加每股比特币持有量。该模式在比特币价格上涨的环境中有效运作,因为相对于NAV的溢价允许以高于底层比特币持有价值的价格发行股票。
2026年新进入者的模式各不相同:
公司类型 资金来源 比特币集中度 使用的杠杆 Strategy (传统模式) 股权 + 可转换债务 ~100% 的国库 高 Metaplanet式 股权发行 高 中等 科技公司附加项 运营现金流 10-30% 的国库 无 矿业公司留存 保留开采的比特币 varies 低 “科技公司附加项”模式——即软件或服务公司将部分超额现金分配给比特币,不使用杠杆——带来的边际风险最低。使用股权发行资助比特币积累的日本和欧洲公司承担中等风险:当比特币价格下跌时对股东造成稀释,上涨时则增加价值。纯粹复制Strategy的高杠杆模式在2026年进入者中很少见,因为此类特定结构的债务资本市场仍然集中在Strategy既定的投资者基础周围。
监管环境下企业比特币国库的风险(2026年第四季度)
2026年第四季度带来了与企业比特币国库持有者特别相关的监管活动。
FASB报告复杂性: ASU 2023-08下的第一个完整年份意味着2026年第四季度的盈利报告将包含比特币市值调整,投资者、分析师和信用评级机构仍在校准如何权衡这些调整。第四季度比特币价格的波动将直接影响重仓比特币公司的报告净利润,从而在财务报表中产生噪音,这可能影响信贷条件和分析师评级。
SEC披露审查: SEC于2026年初发布的加密披露指南要求对拥有重大比特币持仓的公司的保管安排、集中风险和对冲政策进行更细致的披露。尚未更新其风险因素部分以符合新指南的公司,可能在第四季度文件中面临评论函风险。
欧盟跨境考量: 持有比特币的欧洲上市公司面临MiCA(加密资产市场法规)的额外一层约束,该法规定义了比特币保管安排是否需要注册。如果一家公司的比特币由未在注册提供商处保管,随着2026年第四季度MiCA CASP执法的升级,该公司可能面临合规风险。
FASB采纳带来的税务事件: 转向公允价值会计会在未实现收益上产生递延税负债,这在旧的仅减值模型下是不存在的。在进入第四季度时持有大量未实现收益的公司应已披露这种递延税务处理;那些未披露的公司可能在年终审计中面临审计师的质疑。
常见问题解答
2026年有多少家上市公司在资产负债表上持有比特币?
根据汇总的公开文件数据,截至2026年10月下旬,全球22个国家约有97家上市公司披露了比特币持仓。实际数字可能更高,因为某些司法管辖区不要求在低于重要性阈值的情况下披露单项数字资产。
2026年第四季度上市公司持有的比特币总量是多少?
估计约为66万枚比特币,其中仅Strategy(前MicroStrategy)就持有约43万枚。这约占比特币2100万枚供应上限的3.1%。
FASB的公允价值会计规则是否促进了企业比特币的采用?
是的,影响显著。旧的仅减值模型惩罚持有比特币的公司,因为在没有出售的情况下,它们只能向下核销,而不能向上调整。ASU 2023-08允许未实现收益流入损益表,消除了许多CFO引用的结构性会计障碍。
企业比特币国库是小公司的策略吗?
从技术上讲,该模式适用于任何公司,但实际上适合那些拥有大量超额现金、现有债务较低且股东理解波动性敞口的公司。资产负债表薄弱的小公司如果将20-30%的国库分配给比特币,而价格下跌50%,将面临生存风险。
如果比特币价格在第四季度下跌60%,企业比特币持有者会发生什么?
在FASB公允价值会计下,下跌会作为损失直接流入发生当季的损益表。拥有比特币抵押债务的公司可能会面临保证金追缴或契约违约,具体取决于其具体的债务条款。无杠杆的现金资助国库头寸面临会计损失,但除非公司更广泛的财务状况需要出售资产,否则不会面临强制清算。
企业比特币国库需要在MiCA下注册吗?
在企业资产负债表上持有比特币本身并不要求MiCA注册。然而,如果公司的保管安排使用了向欧盟第三方提供加密资产服务但未注册CASP的提供商,则对手方风险状况会发生变化。由公司自身进行的直接自我托管不在MiCA的CASP范围内。