Exchange Ranking
 Top Exchanges
 24h Volume Ranking
 Popularity Ranking
 Exchange BTC Balance
 Proof of Reserves
 Decentralized Exchanges
 Funding Rate
 Funding Heatmap
 Liquidation Data
 Max Pain
 Long/Short Ratio
 Whale L/S Ratio
 Binance/Okex/Huobi L/S
 Bitfinex Margin L/S
 ETF Tracker
 Solana ETF
 XRP ETF
 Hong Kong ETF
 Bitcoin Treasuries
 Crypto Reversal
 Ethereum Reserves
 HyperLiquid Wallet Analysis
 Hyperliquid Whale Watch
 Large Transactions
 On-chain Movement
 Bitcoin ROI
 Stablecoin Market Cap
 Options Analysis
 News
 Articles
 Economic Calendar
 Features
 Wallet
 Contract Calculator


 Security
 Collections
 Watchlist
 Following
韩国金融委员会考虑引入数字资产做市机制,以应对JPYC价格剧烈波动
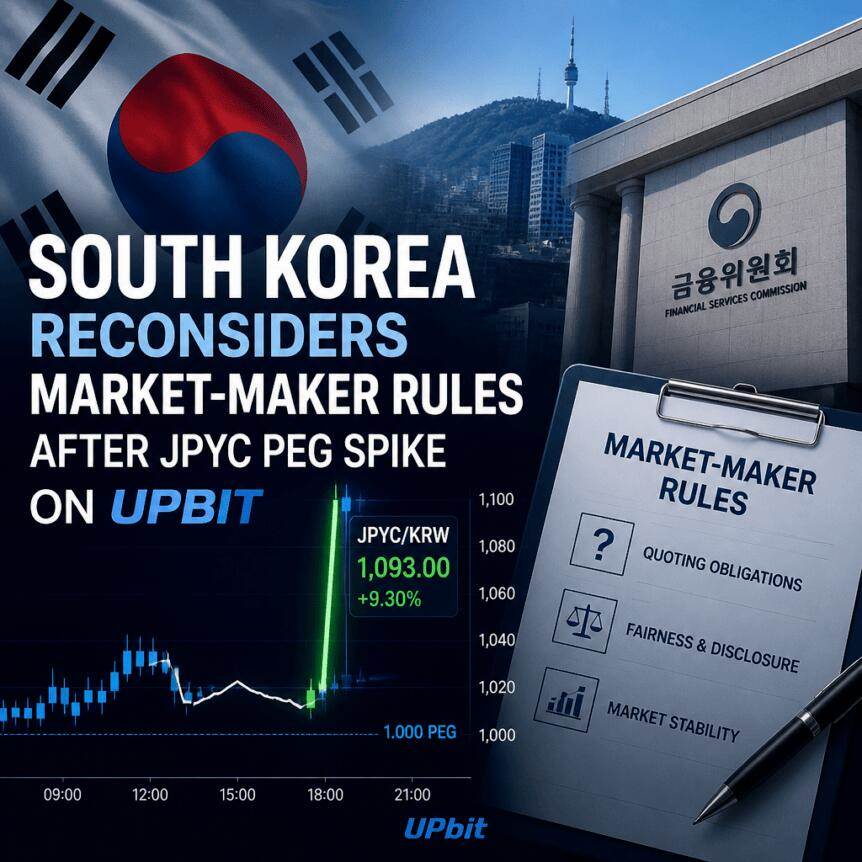
韩国金融委员会(FSC)表示,正在权衡为数字资产引入受监管的做市制度。这一讨论源于日元挂钩稳定币JPYC在一家主要本地交易所短暂出现极端价格交易的事件。
本月早些时候,JPYC在Upbit平台上线后迅速引发关注。该代币与日元挂钩,但在开盘约一小时内,其价格大幅偏离锚定价值。市场普遍认为,此次价格异常是由于流动性不足所致。目前,FSC官员似乎正在重新评估是否应通过做市机制来提高交易效率,并减少类似剧烈价格波动的重复发生。
核心要点
- FSC官员正在审查是否应向韩国数字资产市场增加做市机制,以提升市场的“效率和稳定性”。
- JPYC在Upbit首次亮相时,价格在开盘后不久飙升至锚定价值的四倍以上,有限流动性被认为是主要驱动因素。
- 韩国现行的《虚拟资产用户保护法》目前没有针对市场操纵规则的做市豁免条款,这限制了做市商提供流动性的能力。
- 学术界多年来一直就做市商的豁免权进行辩论,旨在平衡流动性带来的益处与可能助长市场操纵的风险。
- 这一可能的转变符合更广泛的加密监管整合努力,包括计划将稳定币纳入《数字资产基本法》的覆盖范围。
JPYC价格飙升重燃关于做市机制的争论
Upbit于9月17日开始交易JPYC。该稳定币开盘价为每枚12韩元,并在大约一小时内攀升至37.6韩元的峰值——这是相对于其锚定价值的四倍多。这种激增被归因于交易所流动性有限。
对于监管机构而言,这一事件不仅仅是一个市场奇观。FSC数字金融政策局局长柳英俊(Yoo Young-joon)在首尔的一次会议上表示,委员会将考察是否应引入诸如做市活动等系统,以增强数字资产格局的效率和稳定性。他还提到了紧随JPYC上市后的价格变动导致用户损失而引发的日益增长的批评声音,指出对该领域的“纪律”要求正在增加。
在当前规则下,FSC正在重新考量什么
根据韩国《虚拟资产用户保护法》,目前并没有明确的豁免条款允许做市活动在不与市场操纵规定冲突的情况下进行。在实践中,这意味着根据现行法律解释,做市商无法在加密货币市场中提供流动性。
柳英俊的评论表明,FSC可能正在探索一种更为宽松的方法——如果能够在结构上解决操纵风险并在流动性稀薄的上市期间更好地保护用户,可能会为做市活动创造空间。
为何学术界早在JPYC之前就已辩论豁免权问题
在韩国,关于做市商的问题并非新鲜事。研究人员一直在辩论法律豁免权是否能改善流动性并降低波动性,同时也权衡做市行为是否会模糊稳定市场与助长市场操纵之间的界限。
首尔大学法学院2024年同行评审期刊上发表的一篇论文中,KB证券研究员李敏贞(Lee Min Jung)讨论了监管机构此前为何不允许加密做市,指出担忧在于这可能构成操纵。李当时认为,引入做市商可能为时过早,但也建议一旦市场变得更加稳定,监管机构可以考虑设立豁免权。
另一方面,Korbit研究中心研究员Yoonyoung Choi发表的文章主张,缺乏正式的做市商制度导致了国内加密市场的“严重流动性问题”。研究强调了这种情况如何造成价格差异和更高的波动性,并以“基姆奇溢价”(Kimchi premium,即韩国本地价格高于国际平均价的既定模式)为例,指出了韩国市场低效的问题。
流动市场、上市冲击与未来的监管
The FSC appears willing to revisit market-making rules as South Korea continues to build its broader crypto regulatory framework. In July, the FSC said it planned to launch a comprehensive Basic Law on Digital Assets covering stablecoins and the broader crypto market, which includes rules for digital asset companies, exchanges, disclosure and internal controls.
However, lawmakers have not yet determined all the details. According to reports, key elements-particularly the rules governing issuers of won-denominated stablecoins-remain unresolved. This uncertainty means that any future market-making changes may be intertwined with how stablecoins and exchange operations will ultimately be handled under the new law.
In this context, JPYC's debut at Upbit does not look like an isolated trading glitch, but more like a stress test of the current ecosystem: when liquidity is limited early in the market, even yen-linked stablecoins can temporarily deviate significantly from expected values, exposing traders to disproportionate risk. If properly designed and included safeguards, a market-making framework could help reduce these extreme price differences, but it would also require regulators to draw clear boundaries around acceptable behavior.
Follow-up matters to watch
Investors and exchange users should pay close attention to whether the FSC will propose a formal market-making exemption and, if so, what compliance conditions it will attach-particularly in terms of liquidity provision during the listing period and during periods of low trading depth. The next step may also depend on the finalization of stablecoin rules under the Basic Law on Digital Assets.