交易所排行
 交易所排行榜
 24小时成交排行榜
 人气排行榜
 交易所比特币余额
 交易所资产透明度证明
 去中心化交易所
 资金费率
 资金费率热力图
 爆仓数据
 清算最大痛点
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比
 ETF追踪
 索拉纳ETF
 瑞波币ETF
 香港ETF
 比特币持币公司
 加密资产反转
 以太坊储备
 HyperLiquid钱包分析
 Hyperliquid鲸鱼监控
 大额转账
 链上异动
 比特币回报率
 稳定币市值
 期权分析
 新闻
 文章
 财经日历
 专题
 钱包
 合约计算器


 账号安全
 资讯收藏
 自选币种
 我的关注
 BTC
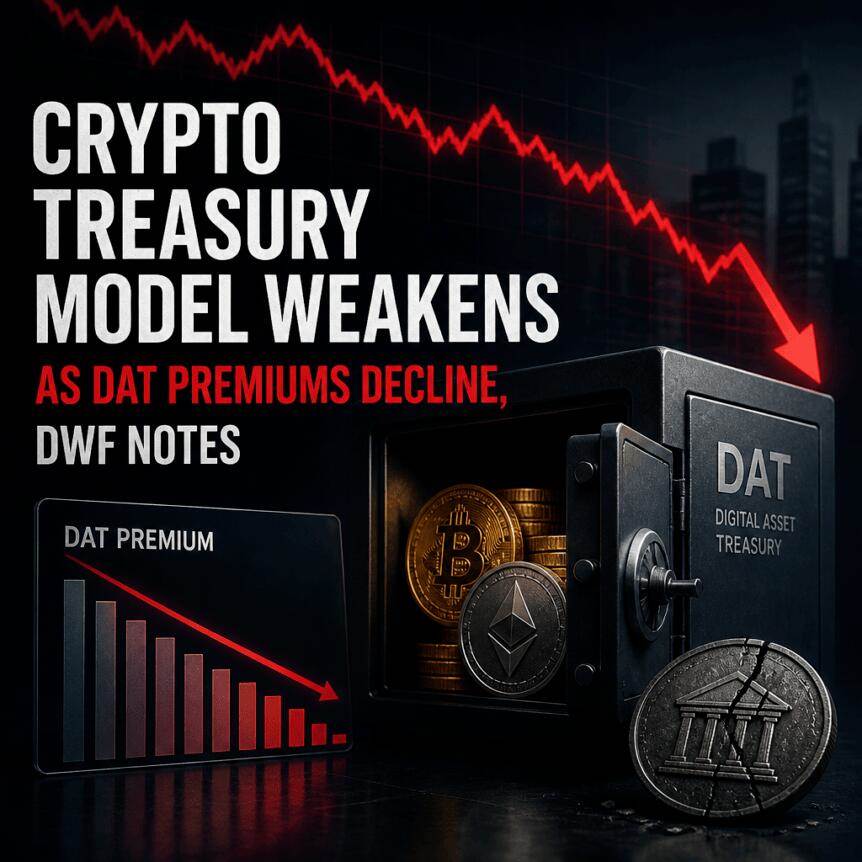
数字资产财库公司溢价优势消退,融资模式面临挑战
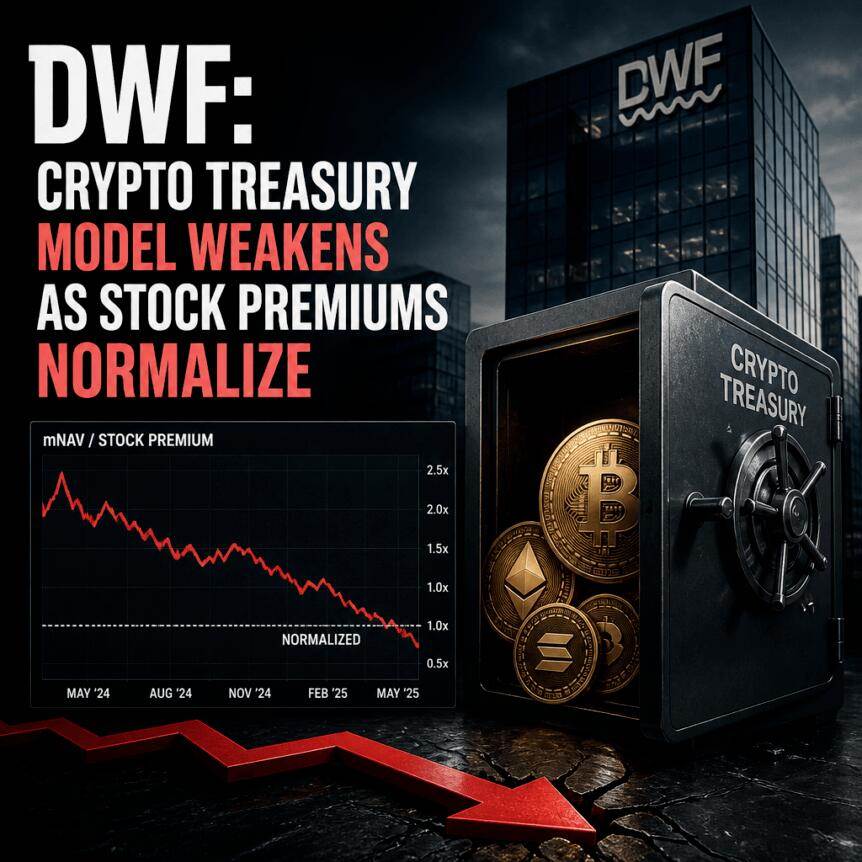
据DWF Ventures本周发布的一份报告显示,数字资产财库(DAT)公司——即那些持有加密货币并通过以高于持仓价值的溢价交易来为额外购买提供资金的上市公司——正在失去曾经使该模式对投资者具有吸引力的优势。
DWF发现,在按管理资产规模排名的前20大DAT中,仅有四家公司的股价高于其持仓价值。当市场不再支付这种溢价时,该策略背后的融资机制可能会减弱,使得这些公司在不稀释股东权益的情况下更难扩张。
核心要点
根据DWF Ventures的数据,在前20大按管理资产规模排名的DAT中,仅有四家公司的调整后净资产价值(mNAV)比率高于1,这表明其股价相对于加密资产持仓存在溢价。
报告指出,广泛的折价现象表明,投资者为公开“加密敞口”所支付的代价,低于该模式刚推出时的水平。
DWF表示,历史上投资者愿意为DAT股票支付的溢价,往往在该策略受到最多关注且杠杆化比特币需求最强时达到顶峰。
与此同时,法国半导体公司Sequans Communications已完全退出其比特币财库头寸,通过出售剩余的314枚BTC完成了这一操作。这说明了当模型不再奏效时,公司可能会如何撤出。
最大财库基金的溢价正在消退
DWF Ventures的分析集中在mNAV上,这是一项旨在比较公司市值与其加密货币持仓价值的指标。该公司报告称,在最大的20家DAT公司中,仅有四家公司的mNAV高于1,这意味着其市值超过了其加密资产的價值。
DWF确定的这四家公司分别是Bit Digital、Strive、Hyperliquid Strategies和BitMine。对于其余公司,市场对其股权的估值低于其所持加密货币的价值,这表明典型的“股权溢价”叙事已不再得到广泛支持。
DWF将这一转变归因于投资者行为:早期的需求曾帮助这些股票获得溢价,而当前的折价则表明,资本市场参与者不太愿意通过财库结构为加密敞口支付额外费用,而不是直接持有基础资产。
策略的起源及为何表现至关重要
DAT品牌围绕一种与Michael Saylor的Strategy公司相关的模式建立,后者于2020年开创了比特币财库方法。正如DWF所指出的,一旦这种蓝图广为人知,许多DAT股票的表現开始逊色于一种更简单的替代方案:直接持有比特币。
即使对于那些在某些时期确实表现优于直接持有加密货币的公司,DWF表示,其相对于持有加密货币本身的边缘优势通常很小。这一点很重要,因为财库论点不仅依赖于资产价格敞口,还依赖于能够高效获取资本的能力。当市场不再提供溢价时,结构性优势可能会消失。
DWF还强调,投资者为DAT股票支付的溢价并非恒定不变。该公司指出了一种模式,即当投资者关注度激增且对比特币的杠杆需求上升时,“股权对NAV的溢价”最为强劲。
溢价何时达峰以及市场当前发出的信号
根据DWF的说法,溢价周期似乎与时机和市场状况有关。报告指出,策略的溢价通常在方法新颖并吸引新兴趣时达到峰值。
例如,DWF引用了Strategy公司在2024年底比特币反弹期间的mNAV峰值,当时对杠杆化比特币敞口的需求强烈。更广泛的推论是,当市场渴望购买更多比特币敞口时,DAT估值可能会改善——尤其是通过至少在理论上可以利用股权发行随时间扩大持仓的结构。
然而,最新数据表明这些条件已经改变。DWF的发现描述了一个越来越不愿意将财库公司定价高于其加密持仓的市场,留给该策略通过增量资本筹集进行复利的空间越来越少。
退出行动及对“模型破裂”的早期警告
这份新的DWF报告发布之际,另一个财库模型退出的例子浮出水面。本周早些时候,法国半导体公司Sequans Communications披露,它已出售剩余的314枚BTC,完成了始于5月赎回可转换债务的退出行动。此次出售之后,Sequans报告其资产负债表上不再持有任何加密货币。
虽然Sequans的披露仅针对其自身的资产负债表,但它符合先前研究中提出的一个更广泛的主题:如果DAT股票相对于NAV折价交易,募集新股以购买更多加密货币的经济性可能会变得适得其反。
DWF并非唯一提出此观点的机构。2025年9月,渣打银行就“mNAV崩溃”提出了担忧,尽管当时比特币和加密市场正在上涨,并警告称这种转变可能导致DAT行业的整合。Galaxy Digital也发出了类似的警告,认为DAT模型“严重依赖于持续存在的股权对NAV溢价”。
逻辑很简单。当股份相对于持仓价值交易有溢价时,公司可以发行股票并使用收益收购额外的加密货币,而不会相对于NAV稀释现有股东的持股。但如果股份相对于NAV折价交易,新的融资变得更加稀释,并可能破坏使该策略具有吸引力的核心机制。
Galaxy研究分析师Will Owens简明扼要地概括了这一风险,他写道:“如果溢价崩溃,或者更糟的是,转为折价,该模型就开始破裂。”
在当前市场背景下,这种担忧变得更为相关。文章指出,比特币从10月超过126,000美元的纪录高点下跌至60,000美元以下,随后回升至约86,000美元。尽管有所反弹,但与周期的早期阶段相比,加密价格、杠杆需求与财库公司估值溢价之间的关系似乎已经减弱。
投资者接下来应关注什么
随着DWF显示大多数最大的DAT公司现在交易价格低于其加密持仓价值,股东面临的关键问题是:随着杠杆需求和市场情绪的改善,是否会出现任何 renewed 的股权溢价?还是折价将持续存在,迫使更多公司重组、稀释或完全退出财库策略?