交易所排行
 交易所排行榜
 24小时成交排行榜
 人气排行榜
 交易所比特币余额
 交易所资产透明度证明
 去中心化交易所
 资金费率
 资金费率热力图
 爆仓数据
 清算最大痛点
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比
 ETF追踪
 索拉纳ETF
 瑞波币ETF
 香港ETF
 比特币持币公司
 加密资产反转
 以太坊储备
 HyperLiquid钱包分析
 Hyperliquid鲸鱼监控
 大额转账
 链上异动
 比特币回报率
 稳定币市值
 期权分析
 新闻
 文章
 财经日历
 专题
 钱包
 合约计算器


 账号安全
 资讯收藏
 自选币种
 我的关注
 BTC
 ETH
 SOL
Bitwise首份机构加密资产采用报告:面对大幅回撤,机构投资者展现出超预期的韧性
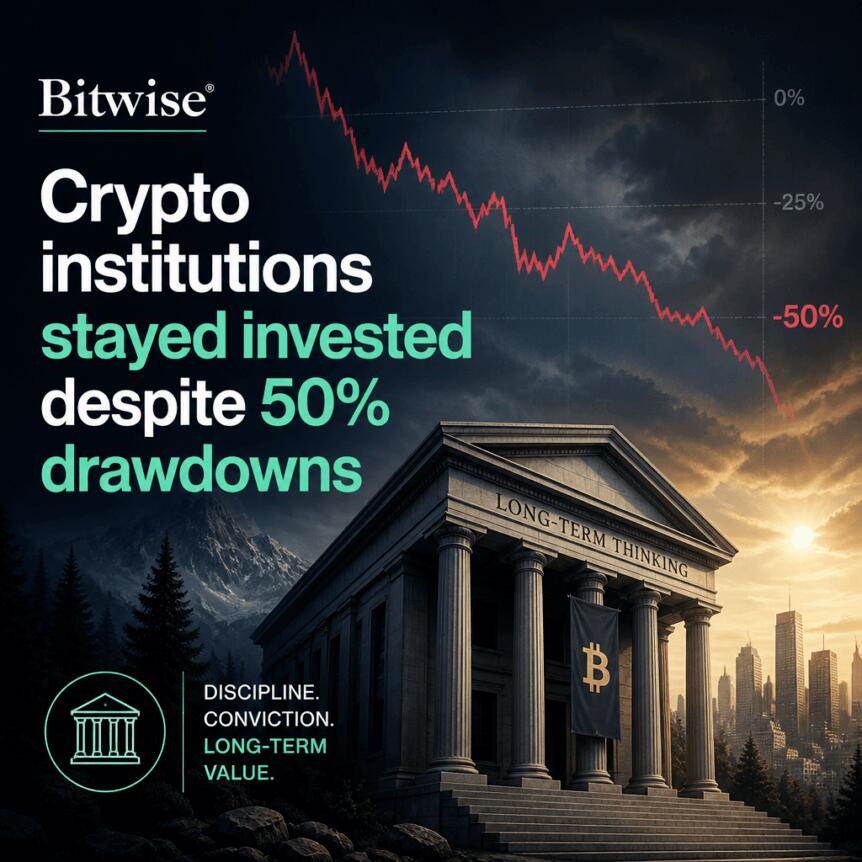
根据Bitwise于2025年3月底和4月对15家资产所有者进行的访谈,其发布的首份《机构加密资产采用报告》指出,在经历重大市场回撤期间,持有加密资产的机构表现出远超许多人预期的韧性。据Bitwise数据显示,在2025年10月开始、幅度约为50%的市场下跌过程中,受访组织中没有一家削减其加密资产配置,反而有几家增加了持仓。
核心发现与关键结论
逆势加仓,坚守信念: 在约50%的回撤期间,受访的15家机构均未报告减少加密资产配置,部分机构甚至增加了敞口。这表明,将加密资产视为长期使命而非交易头寸的投资者,往往不会仅因波动性而调整配置,Bitwise的访谈结果与此观点高度一致。
比特币为核心,ETH与SOL为条件性押注: 比特币(BTC)仍是机构信心的锚定资产,是样本中每家持有加密资产的机构的核心持仓,通常也是其最大且存续时间最长的头寸。相比之下,以太坊(ETH)和Solana(SOL)的存在感较弱,分配比例较小,且是否维持这些头寸取决于更清晰的条件。
卖出触发点非价格,而是基本面与信誉风险: 当被问及什么会触发卖出行为时,机构指向了根本性和信誉风险,而非价格下跌本身。具体的风险场景包括监管逆转、行业整体信誉危机或投资逻辑失效。
ETF成为主流配置路径: 大多数投资者的配置通过现货加密货币ETF进行,或计划采用此方式。部分投资者正从直接托管或私募配售转向ETF结构,这有助于降低运营复杂性,并与既定的投资组合管理流程相契合。
价值捕获标准严格: ETH和SOL正受到“代币价值捕获”标准的审视。如果网络增长未能转化为对代币持有者的实际利益,部分机构愿意退出这些头寸。
穿越回撤:机构的心理防线与行为逻辑
Bitwise的报告基于市场仍在消化2025年10月开始的下跌时的访谈数据。虽然报告未披露所有参与者姓名,但描述了参与组织的类型,包括捐赠基金、基金会、公共养老金、主权财富基金、多家族办公室、投资顾问以及上市公司。
最引人注目的发现之一是“什么没有驱动行为”。当Bitwise询问受访者潜在的卖出理由时,无人将价格下跌作为决定性因素。相反,机构强调了监管逆转、行业范围内的信誉问题或投资论点明确失败等情景。这种框架的意义在于,它将回撤定位为对机构原有理由是否依然成立的压力测试,而非短期价格承受力的考验。
BTC居中;ETH和SOL面临“证明给我看”的标准
报告的资产层面细分强化了机构加密资产采用的常见模式:BTC是默认的核心,而其他网络则受到更严格的评估。
据Bitwise称,样本中每家持有加密资产的机构都持有比特币,通常作为其首个、最大且持有时间最长的头寸。对于这些组织中的许多而言,BTC被视为价值储存手段,经常与黄金相提并论。
相比之下,Bitwise报告指出,围绕ETH和SOL的信心差异更大。机构对这些持仓预计保留在投资组合中的时间并不统一。多位受访者告诉Bitwise,如果在未来几年内,网络活动(如稳定币、去中心化金融和代币化)的增长未能转化为代币本身的价值捕获,他们可能会退出ETH或SOL。
Bitwise还突出了访谈中的一个具体案例:一家持有ETH和SOL以外任何加密资产的机构曾使用过去中心化金融应用,但看不到此类活动如何使基础代币受益的路径。
这种对“代币价值捕获”的关注之所以重要,是因为它澄清了机构似乎在背书的内容。采访表明,投资者不仅仅将网络使用量视为充分条件,而是在寻找采用率与代币持有者结果之间更直接的经济联系。市场参与者面临的下一个问题是,DeFi、代币化和稳定币生态系统的持续增长将以何种方式展示,以证明其对ETH和SOL持有者的可衡量益处。
ETF正成为默认的实施路径
Bitwise的报告还揭示了机构如何获得或管理加密敞口。在拥有加密敞口的受访组织中,配置范围占可投资资产的0.5%至13%,大部分集中在1%至2%之间。
样本中的几乎所有机构要么使用现货加密货币交易所交易基金(ETF),要么计划使用。Bitwise进一步表示,一些投资者正从私募配售或直接托管转向ETF结构。这一转变对机构意义重大,因为它通常降低了运营复杂性,并使加密敞口与既定的投资组合管理工作流程保持一致。
ETF实施角度也与更广泛的投资者定位趋势相连接。CoinShares在6月发布的数据(Bitwise引用)发现,专业投资者的reported现货比特币ETF敞口在第一季度下降了17%。CoinShares将此减少主要归因于对冲基金和经纪商,它们占据了下降幅度的约96%,而银行则增加了敞口。
综合这些细节表明,机构参与度并非简单地呈直线扩张。相反,敞口可以在投资者类别和工具之间迁移——有时在某些群体中减少总持仓,而在其他群体中增加。这意味着,按投资者细分跟踪ETF流量可能与关注头条总数同样重要。
除了市场波动,什么可能触发卖出?
Bitwise访谈中最清晰的脉络可能是,配置决策与投资理由的持久性挂钩,而非中期价格表现。当被问及什么可能促使卖出时,受访者提到了三大类:监管逆转、整个加密货币行业的信誉问题以及投资论点的失败。
在实际操作中,这意味着这些机构的“风险日历”更多地由政策和结构性合法性塑造,而非由日常市场变动决定。监管不确定性会迅速改变对加密货币产品、托管框架和市场准入的长期可行性的看法,因此机构优先考虑这一点并不令人意外。
同时,报告信号显示,投资者如何看待BTC与其他主要代币之间存在显著分歧。即使BTC作为锚定资产,ETH和SOL似乎也带有更清晰的条件:如果代币关联的价值随着网络扩展而未实现,这些头寸可能无法通过下一个投资审查周期。
展望未来,投资者可能会密切关注两件事:一是机构ETF的使用是否会在不同类型的投资者中继续深化;二是以太坊和Solana相关的经济模型能否令人信服地证明增长如何转化为代币持有者的价值——因为这是几家机构声称将决定其下一步行动的标准。