交易所排行
 交易所排行榜
 24小时成交排行榜
 人气排行榜
 交易所比特币余额
 交易所资产透明度证明
 去中心化交易所
 资金费率
 资金费率热力图
 爆仓数据
 清算最大痛点
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比
 ETF追踪
 索拉纳ETF
 瑞波币ETF
 香港ETF
 比特币持币公司
 加密资产反转
 以太坊储备
 HyperLiquid钱包分析
 Hyperliquid鲸鱼监控
 大额转账
 链上异动
 比特币回报率
 稳定币市值
 期权分析
 新闻
 文章
 财经日历
 专题
 钱包
 合约计算器


 账号安全
 资讯收藏
 自选币种
 我的关注
 BTC
欧洲证券和市场管理局提出DeFi监管新思路:许可“入口”而非底层协议
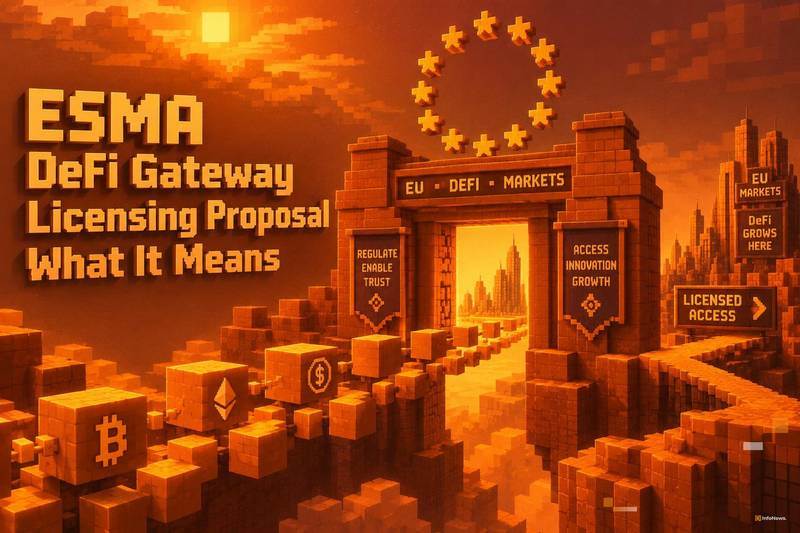
欧洲证券和市场管理局(ESMA)提出了一种针对去中心化金融(DeFi)的监管方法,该方案将对使能够户访问DeFi协议的特定服务和中介机构施加许可义务,而不是直接对驱动这些协议的自主代码进行许可。这一“DeFi网关”许可提案标志着欧盟在政策上做出了重大区分,并对所有在欧盟境内运营前端界面、聚合器或访问服务的企业产生了实际影响。
许可“门户”,而非“建筑”:ESMA方案的内涵
在ESMA的提案语境中,“网关”指的是任何可识别的接入点或面向中介的服务,它们连接用户与去中心化协议。例如网页应用程序、钱包界面或流动性聚合器:这些都是拥有运营商、法律实体和商业关系的产品。相比之下,去中心化协议通常是由部署在区块链上的自主代码构成,没有单一的控制中心。
ESMA提出的框架将监督重点集中在这些可识别的接入点上,而不是试图直接将许可要求强加于智能合约代码之上。这种区分至关重要,因为许多DeFi协议在实践意义上无法获得许可:没有首席执行官可供通知,没有注册办公室可供罚款,也没有可以一键关停的开关。这一监管现实塑造了ESMA的思路,使其转向人类运营商依然可识别且可触及的层面。
ESMA已在相关领域采取行动。该局最近启动了加密资产托管压力测试,作为其更广泛的欧盟监督举措的一部分;其MiCA(加密资产市场法规)注册库已纳入渣打银行等主要机构,目前注册的加密公司数量已超过280家。“网关”提案首次将这种监督姿态延伸至DeFi层面。
为何监管机构瞄准接入点而非去中心化协议
其行政逻辑十分明确:协议可以在没有法律所有者的情况下运作,但在其之上构建产品的企业却无法逃避责任。在欧盟运营DeFi前端的运营商必须遵守披露义务、反洗钱检查以及用户保护标准,而底层协议本身则无法承担此类责任。
然而,瞄准接入点并不等同于监管底层代码。坚定的用户可以绕过任何经过许可的界面,直接与智能合约交互。这一局限性在监管界广为人知,因此应解读为ESMA旨在覆盖商业运营的接入服务,而非抑制技术本身。这种区分保留了协议层作为开放基础设施的地位,同时将合规义务置于那些通过提供接入获利的企业身上。
《加密资产市场法规》(MiCA)为集中式加密企业确立了类似的中介聚焦模式;ESMA对DeFi的思考则将这一逻辑应用得更深一层。这与英国金融行为监管局(FCA)在其2027年规则之前构建的自身加密授权网关结构相似,后者侧重于向英国消费者提供加密服务的企业,而非这些企业使用的底层网络。欧盟和英国方法的趋同表明,围绕中介层的更广泛监管共识正在形成。
对DeFi生态系统的实际影响
DeFi生态系统可能已经看到了这种实际影响的迹象。面对监管不确定性,运营访问接口的企业已开始重组或缩减业务。近期运行七年的DeFi仪表板Zapper的关闭,说明了前端运营商面临的合规压力如何塑造用户可见的基础设施,即使底层协议仍然在线运行。
关键要点:对DeFi用户和企业的潜在影响
如果ESMA的“网关”方法被采纳,最直接的合规负担将落在欧盟内前端、聚合器和其他面向用户服务的运营商身上,而非去中心化协议本身。为DeFi市场提供接入的企业将成为注册、披露以及潜在的交易监控等监督要求的主要对应方。
最终的适用范围和影响完全取决于ESMA最终确定的定义,而这些定义尚未确认。“网关”、“访问服务”和“中介”等术语根据界定方式不同,具有不同的监管权重,且ESMA尚未在此方面发布具有约束力的技术标准。读者应将其视为正在开发中的提案,而非已生效且可执行的要求。
从比特币网络的角度来看,欧洲的监管轨迹强化了一个贯穿比特币自2009年以来设计的结构性论点:一个没有可识别运营商的货币网络无法被许可,任何监管尝试必然落在中介其接入的企业身上。这种动态现在在欧盟的DeFi中被正式化,这已成为比特币过去十五年的隐性监管立场,其基础是一个无论附加在其上层服务上的合规框架如何,都会不断调整难度并强制执行固定供应计划的协议。