Exchange Ranking
 Top Exchanges
 24h Volume Ranking
 Popularity Ranking
 Exchange BTC Balance
 Proof of Reserves
 Decentralized Exchanges
 Funding Rate
 Funding Heatmap
 Liquidation Data
 Max Pain
 Long/Short Ratio
 Whale L/S Ratio
 Binance/Okex/Huobi L/S
 Bitfinex Margin L/S
 ETF Tracker
 Solana ETF
 XRP ETF
 Hong Kong ETF
 Bitcoin Treasuries
 Crypto Reversal
 Ethereum Reserves
 HyperLiquid Wallet Analysis
 Hyperliquid Whale Watch
 Large Transactions
 On-chain Movement
 Bitcoin ROI
 Stablecoin Market Cap
 Options Analysis
 News
 Articles
 Economic Calendar
 Features
 Wallet
 Contract Calculator


 Security
 Collections
 Watchlist
 Following
 BTC
 ETH
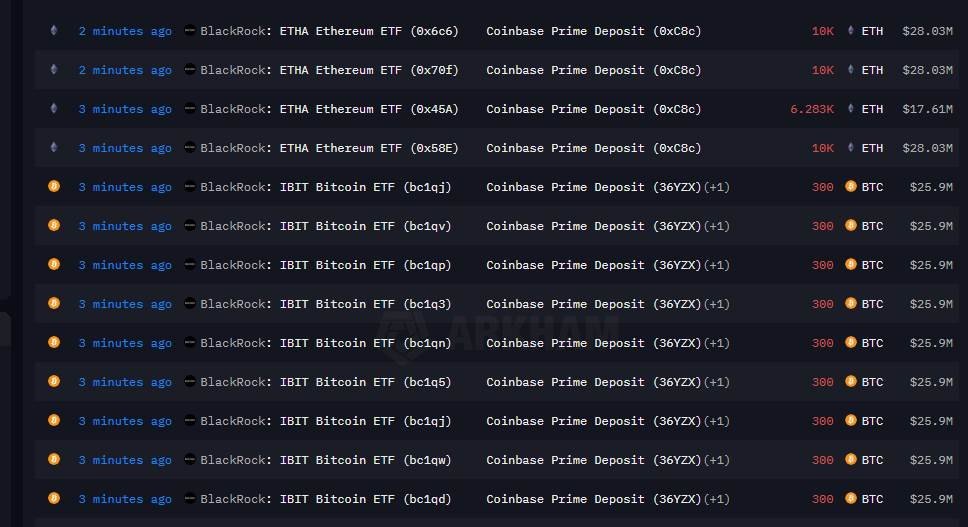
过去一周内,关于贝莱德(BlackRock)大额向Coinbase转出BTC和ETH的消息炸开了锅:机构在几天里累计转账超过2,000 BTC+20,000+ETH,金额接近数亿美元。许多投资者一看就是“马上要砸盘”的信号,于是紧张地猜测短线行情走势。但其实,这种解读可能过于简单——圈内分析更多倾向于把这看作ETF机构在做组合再平衡或托管调度,而不一定是直接抛售。到底这种“交易所转入=抛售”的思路靠谱吗?我们得从资金流、机构策略和on-chain背后逻辑重新审视。
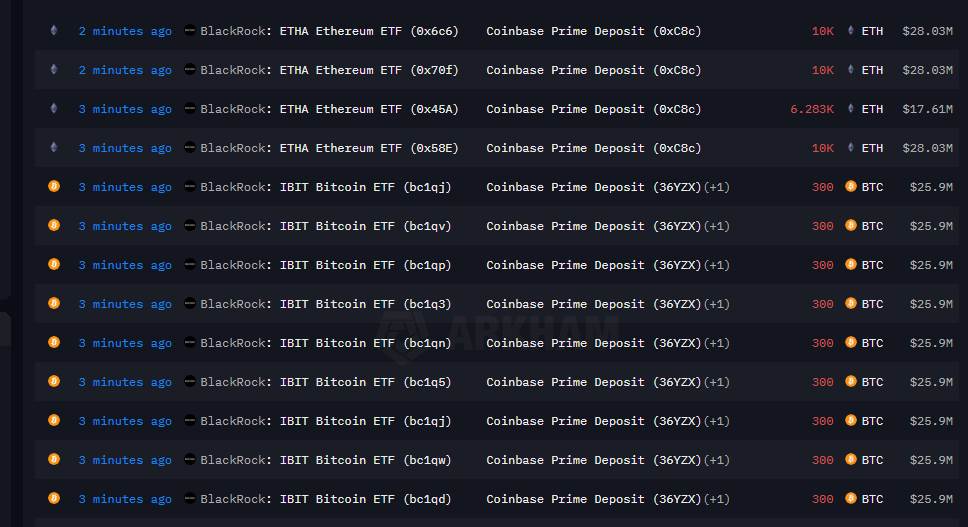
注:贝莱德昨晚再次向 Coinbase 转入大量 BTC 和 ETH。
11 月 25 日凌晨,做市巨头Wintermute 创始人 Evgeny Gaevoy 于 X 就此事发表评论表示:「这(贝莱德的大额转账)其实是一个滞后性很强的指标。抛售早已在 ETF 中发生。做市商的链上转账往往也是一样的情况。」
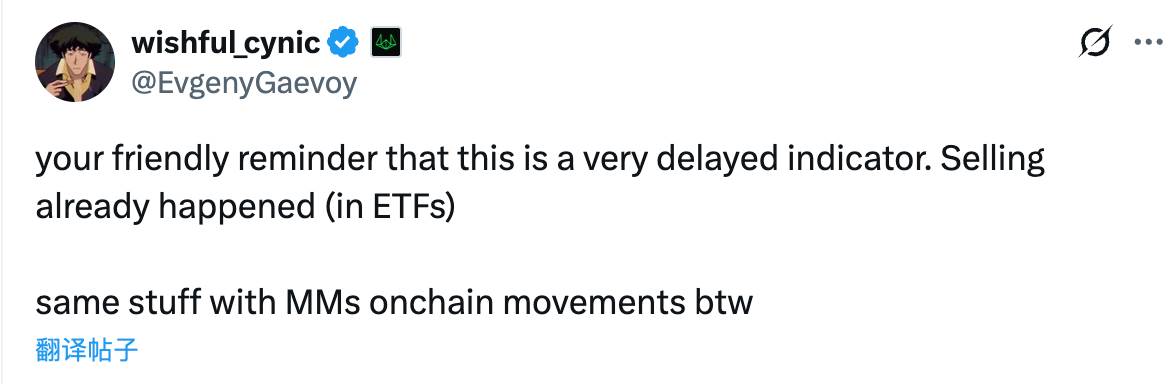
Evgeny 的话该如何理解?如果转账存在滞后性,那么真正的抛售到底发生在什么时刻?
首先需要明确的一点是,所谓的贝莱德大额转账,指的是贝莱德现货比特币 ETF(IBIT)以及现货以太坊 ETF(ETHA)的储备地址向 Coinbase Prime 托管地址进行加密货币转账。
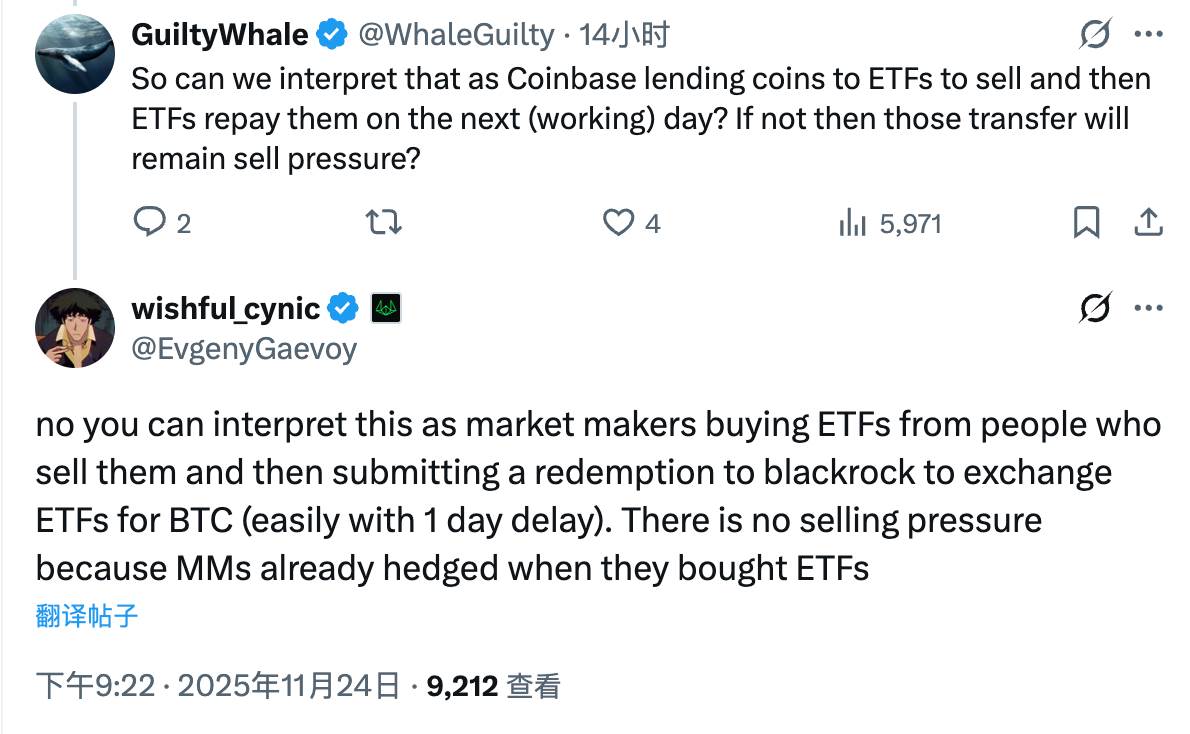
根据 Evgeny 在后续回答网友提问时的补充介绍,这其实是 ETF 出现净流出之时,大型做市商围绕着 ETF 进行做市并对冲的一个环节。
具体而言,做市商会从 ETF 卖家手中买入份额,随后向贝莱德提交赎回申请,将 ETF 份额兑换为 BTC(通常会有 1 天延迟),之后的环节并不存在抛压,因为做市商在购入 ETF 时已同步完成对冲(卖出)操作。
换句话说,真正的抛压并不会出现在散户看到链上转账之时,而是会出现在做市商一边承接 ETF 的卖单(对于做市商而言是买入),一边在外部市场进行卖出对冲的时候。由于赎回流通通常有 1 天的延迟,实际的抛压可能出现在 1 天之前。
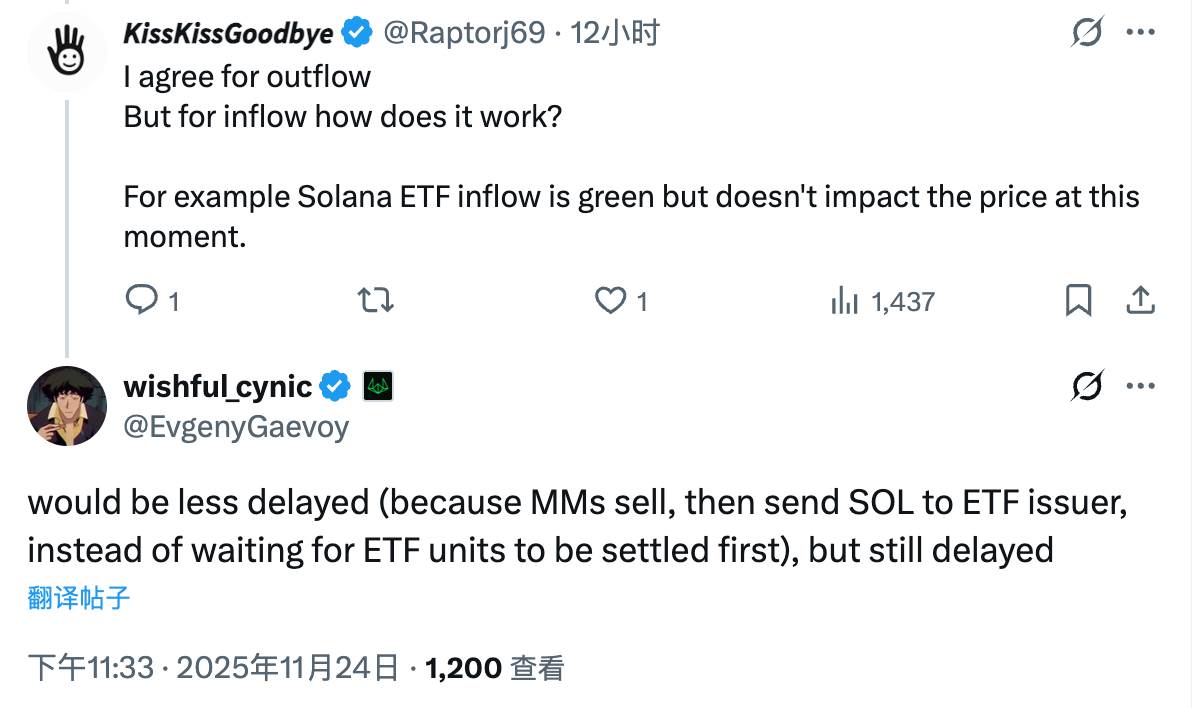
补充一点,以上为 ETF 出现净流出时的做市环节,反过来当 ETF 出现净流入时,做市商也会一边向购买者出售 ETF,一边买入加密货币(比如当前正在净流入的 SOL)并发送给 ETF 发行方,由于这里并不存在赎回时间限制,因此滞后时间会缩短,但依旧会存在一定滞后。
总而言之,所谓的「贝莱德大额转账」实际上只是 ETF 标准运作流程中的结算环节,其所代表的抛售压力一般已出现在转账之前,而非之后。相关数据在每日的 ETF 流入、流出监测中也会有更清晰且全面的呈现,无需将其二次解读为额外的看空信号,进而造成不必要的恐慌。